


Mercado Asegurador
El Mar Rojo se convierte en un “infierno” y los seguros de mercancía se multiplican por cuatro


Los seguros de mercancía en el Mar Rojo se multiplicaron por cuatro a raíz del conflicto armado en esa zona, aseguró Tomás Barona, director de Marítimo de Howden Iberia.
“En 2023, pasaron por el Canal de Suez 21.344 buques, 1.780 al mes y 59 al día, suponiendo el 12% del tráfico marítimo global. Sin embargo, en el 2024, como consecuencia del conflicto, la cifra de buques que atraviesen el Canal de Suez se está reduciendo en un 54%, la de mercancías en un 66%, y el tráfico en la ruta del Cabo de Buena Esperanza se está incrementando en un 52%”,dijo.
El representante de la aseguradora expresó que los números a la baja suponen que, desde noviembre de 2023, los costos del transporte marítimo de mercancías se hayan incrementado en más de un 50% y la duración del viaje haya aumentado en 16 días.
LEA TAMBIÉN: Cómo las insurtech transforman el mercado asegurador
En declaraciones reseñadas por Seguros News describió los principales seguros que impactan en el transporte por el Mar Rojo: Hull & Machinery, que cubre los daños propios del buque, con alguna cobertura adicional de responsabilidad del armador, como en casos de colisión.
Otro es Protection & Indemnity (P&I), un producto que proporciona un autoseguro colectivo a sus miembros, permitiendo la agrupación de riesgos para obtener cobertura sin beneficio económico directo; el seguro de Transporte de Mercancías, destinado a proteger contra la pérdida o daño de la mercancía durante su transporte.
Y por último, el seguro de RCMarítima, que se enfoca en la responsabilidad frente a la carga, cubriendo la pérdida o daño material de las mercancías en tránsito, en depósito y durante el almacenamiento.
Síguenos en Instagram


Munich Re presentó en sus oficinas de Madrid nuevas capacidades para facilitar el diseño, lanzamiento y distribución de seguros digitales y embebidos, en el marco de su acuerdo global con Gangkhar.
La iniciativa combina la experiencia aseguradora y reaseguradora, la capacidad de riesgo, la tecnología y las capacidades de distribución digital con un objetivo claro: facilitar que aseguradoras y distribuidores puedan llevar al mercado nuevas propuestas de protección de una forma más ágil, sencilla y escalable.
Durante el encuentro se mostraron diferentes capacidades orientadas a acelerar el proceso completo de creación y comercialización de seguros digitales, desde la configuración del producto hasta su emisión y cobro.
Entre las funcionalidades presentadas destaca la posibilidad de configurar productos aseguradores en pocos minutos mediante procesos conversacionales, partiendo incluso de documentación existente. Por ejemplo, es posible incorporar un archivo Excel con las características de un producto para automatizar gran parte de su configuración y dejarlo preparado para su posterior emisión y gestión del cobro de primas.
LEE TAMBIÉN: Los seguros de salud aportaron 65% de las primas cobradas en octubre
La tecnología de Gangkhar permite además dar un paso adicional en la relación con clientes y distribuidores. Las compañías pueden analizar en tiempo real cómo interactúan los clientes con las propuestas de seguro, conocer qué coberturas generan mayor interés y entender mejor la relación entre el perfil y contexto del cliente y su respuesta ante una determinada oferta.
Durante la demostración realizada en Madrid también se pudieron probar distintas combinaciones de coberturas y capitales, analizar su relevancia para diferentes perfiles y recalibrar la propuesta de producto de manera dinámica a partir de la respuesta del cliente.
De diseñar productos a conseguir que lleguen a más clientes
Para Munich Re, estas nuevas capacidades responden a una evolución más amplia del mercado asegurador. La innovación ya no depende únicamente de diseñar productos técnicamente sólidos, sino también de conseguir que sean fáciles de entender, fáciles de distribuir y fáciles de contratar.
En este contexto, los seguros embebidos cobran especial relevancia al permitir integrar la protección dentro de experiencias, productos y servicios que forman parte de la vida cotidiana del cliente. La ambición es que el seguro esté allí donde está el cliente, integrado de forma sencilla y relevante en aquellos momentos en los que surge una necesidad real de protección.
El acuerdo con Gangkhar busca precisamente reducir la distancia entre la creación de un producto asegurador y su llegada efectiva al mercado, combinando capacidades tecnológicas y de distribución con la experiencia en seguros y riesgos de Munich Re. Con esta iniciativa, Munich Re pretende ayudar a sus clientes no solo a innovar en producto, sino también a convertir esa innovación en propuestas digitales capaces de alcanzar al cliente final de forma ágil y a escala.
“Configurar un producto en minutos es solo el comienzo. Lo que buscamos con Munich Re es que cada cliente reciba una propuesta pensada para él, con las coberturas, los límites y el precio que encajan con su perfil y con el momento en que la necesita“, sostuvo, por su parte, Federico Spagnoli, CEO de Gangkhar.
La presentación tuvo lugar en las oficinas de Munich Re en Madrid y estuvo centrada en mostrar de forma práctica cómo las nuevas capacidades digitales pueden apoyar a aseguradoras y distribuidores en el desarrollo, adaptación y comercialización de soluciones de seguros digitales y embebidos
Síguenos en Instagram
Los seguros de Hospitalización, Cirugía y Maternidad (HCM) concentraron el 65,03% de las primas netas cobradas en el mercado asegurador venezolano durante octubre de 2026. Así lo refleja el Boletín en Cifras N.º 60, publicado por la Superintendencia de la Actividad Aseguradora (Sudeaseg).
De acuerdo con el gráfico de producción por ramo, los seguros HCM individual registraron Bs. 39.019 millones durante el décimo mes del año. Por su parte, la modalidad colectiva alcanzó Bs. 33.566 millones.
LEE TAMBIÉN: Producción de seguros en Venezuela aumentó 19,7% entre septiembre y octubre
En conjunto, ambas categorías sumaron aproximadamente Bs. 72.585 millones, sobre un total mensual de Bs. 111.617 millones. La distribución confirma el peso de la cobertura de salud dentro de la actividad aseguradora registrada durante ese período.
Salud mantiene una participación destacada
Después de las modalidades de HCM, el grupo de otros ramos ocupó el tercer lugar, con Bs. 19.171 millones en primas cobradas durante octubre. Este segmento representó el 17,18% del total mensual.
Por su parte, auto casco registró Bs. 9.495 millones, equivalentes al 8,51%. Mientras tanto, los ramos de diversos, responsabilidad civil de vehículos (RCV) y combinado reportaron Bs. 3.790 millones, Bs. 3.486 millones y Bs. 3.088 millones, respectivamente.
La distribución permite observar la composición de la producción por tipo de cobertura y la participación de cada segmento en el resultado mensual. En particular, los datos muestran la relevancia de los seguros de salud dentro de la actividad del mercado venezolano.
Las cifras corresponden exclusivamente a octubre de 2026 y no deben confundirse con los acumulados de enero a octubre. El boletín de la Sudeaseg presenta estos indicadores como parte del seguimiento estadístico de la evolución de los distintos ramos.
Las cifras de octubre de 2026 dejan señales interesantes sobre el mercado asegurador venezolano: la competencia sigue generando movimientos y algunas compañías están ganando posiciones.
Según el más reciente boletín de la Sudeaseg, el ranking de primas netas cobradas registra cambios que reflejan la evolución de la participación de las aseguradoras.
LEE TAMBIÉN: Producción de seguros en Venezuela aumentó 19,7% entre septiembre y octubre
Entre los movimientos destaca el ascenso de Seguros Venezuela al quinto lugar, después de haber comenzado el año en la décima posición.
Pero hay otro indicador que merece atención.
La tasa combinada del mercado asegurador se ubicó en 102,76%, una cifra que evidencia los desafíos que todavía enfrenta el sector en materia de eficiencia y desempeño técnico.
La lectura es clara: hay dinamismo competitivo y oportunidades para seguir mejorando.
El desafío de la industria es transformar su actividad comercial en un crecimiento cada vez más eficiente y sostenible.
Porque el verdadero avance del mercado asegurador venezolano no se mide únicamente por las primas que cobra, sino también por su capacidad de proteger, responder y generar confianza.
Un mercado que compite, evoluciona y tiene espacio para seguir fortaleciéndose.
Fuente: Sudeaseg. Boletín Cifras N.º 60, octubre de 2026.
Síguenos en Instagram


Munich Re y Gangkhar impulsan el desarrollo de seguros digitales

Los seguros de salud aportaron 65% de las primas cobradas en octubre

El mercado asegurador se mueve: nuevos protagonistas y desafíos por superar

Producción de seguros en Venezuela aumentó 19,7% entre septiembre y octubre

Fitch advierte impacto fiscal en los seguros de autos y salud en México

MS Reinsurance advierte sobre la acumulación de catástrofes en América Latina

Bareca presenta «A tu Alcance», un nuevo plan de salud con pagos semanales

Pacific celebra 22 años de trayectoria en el mercado asegurador venezolano

Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”
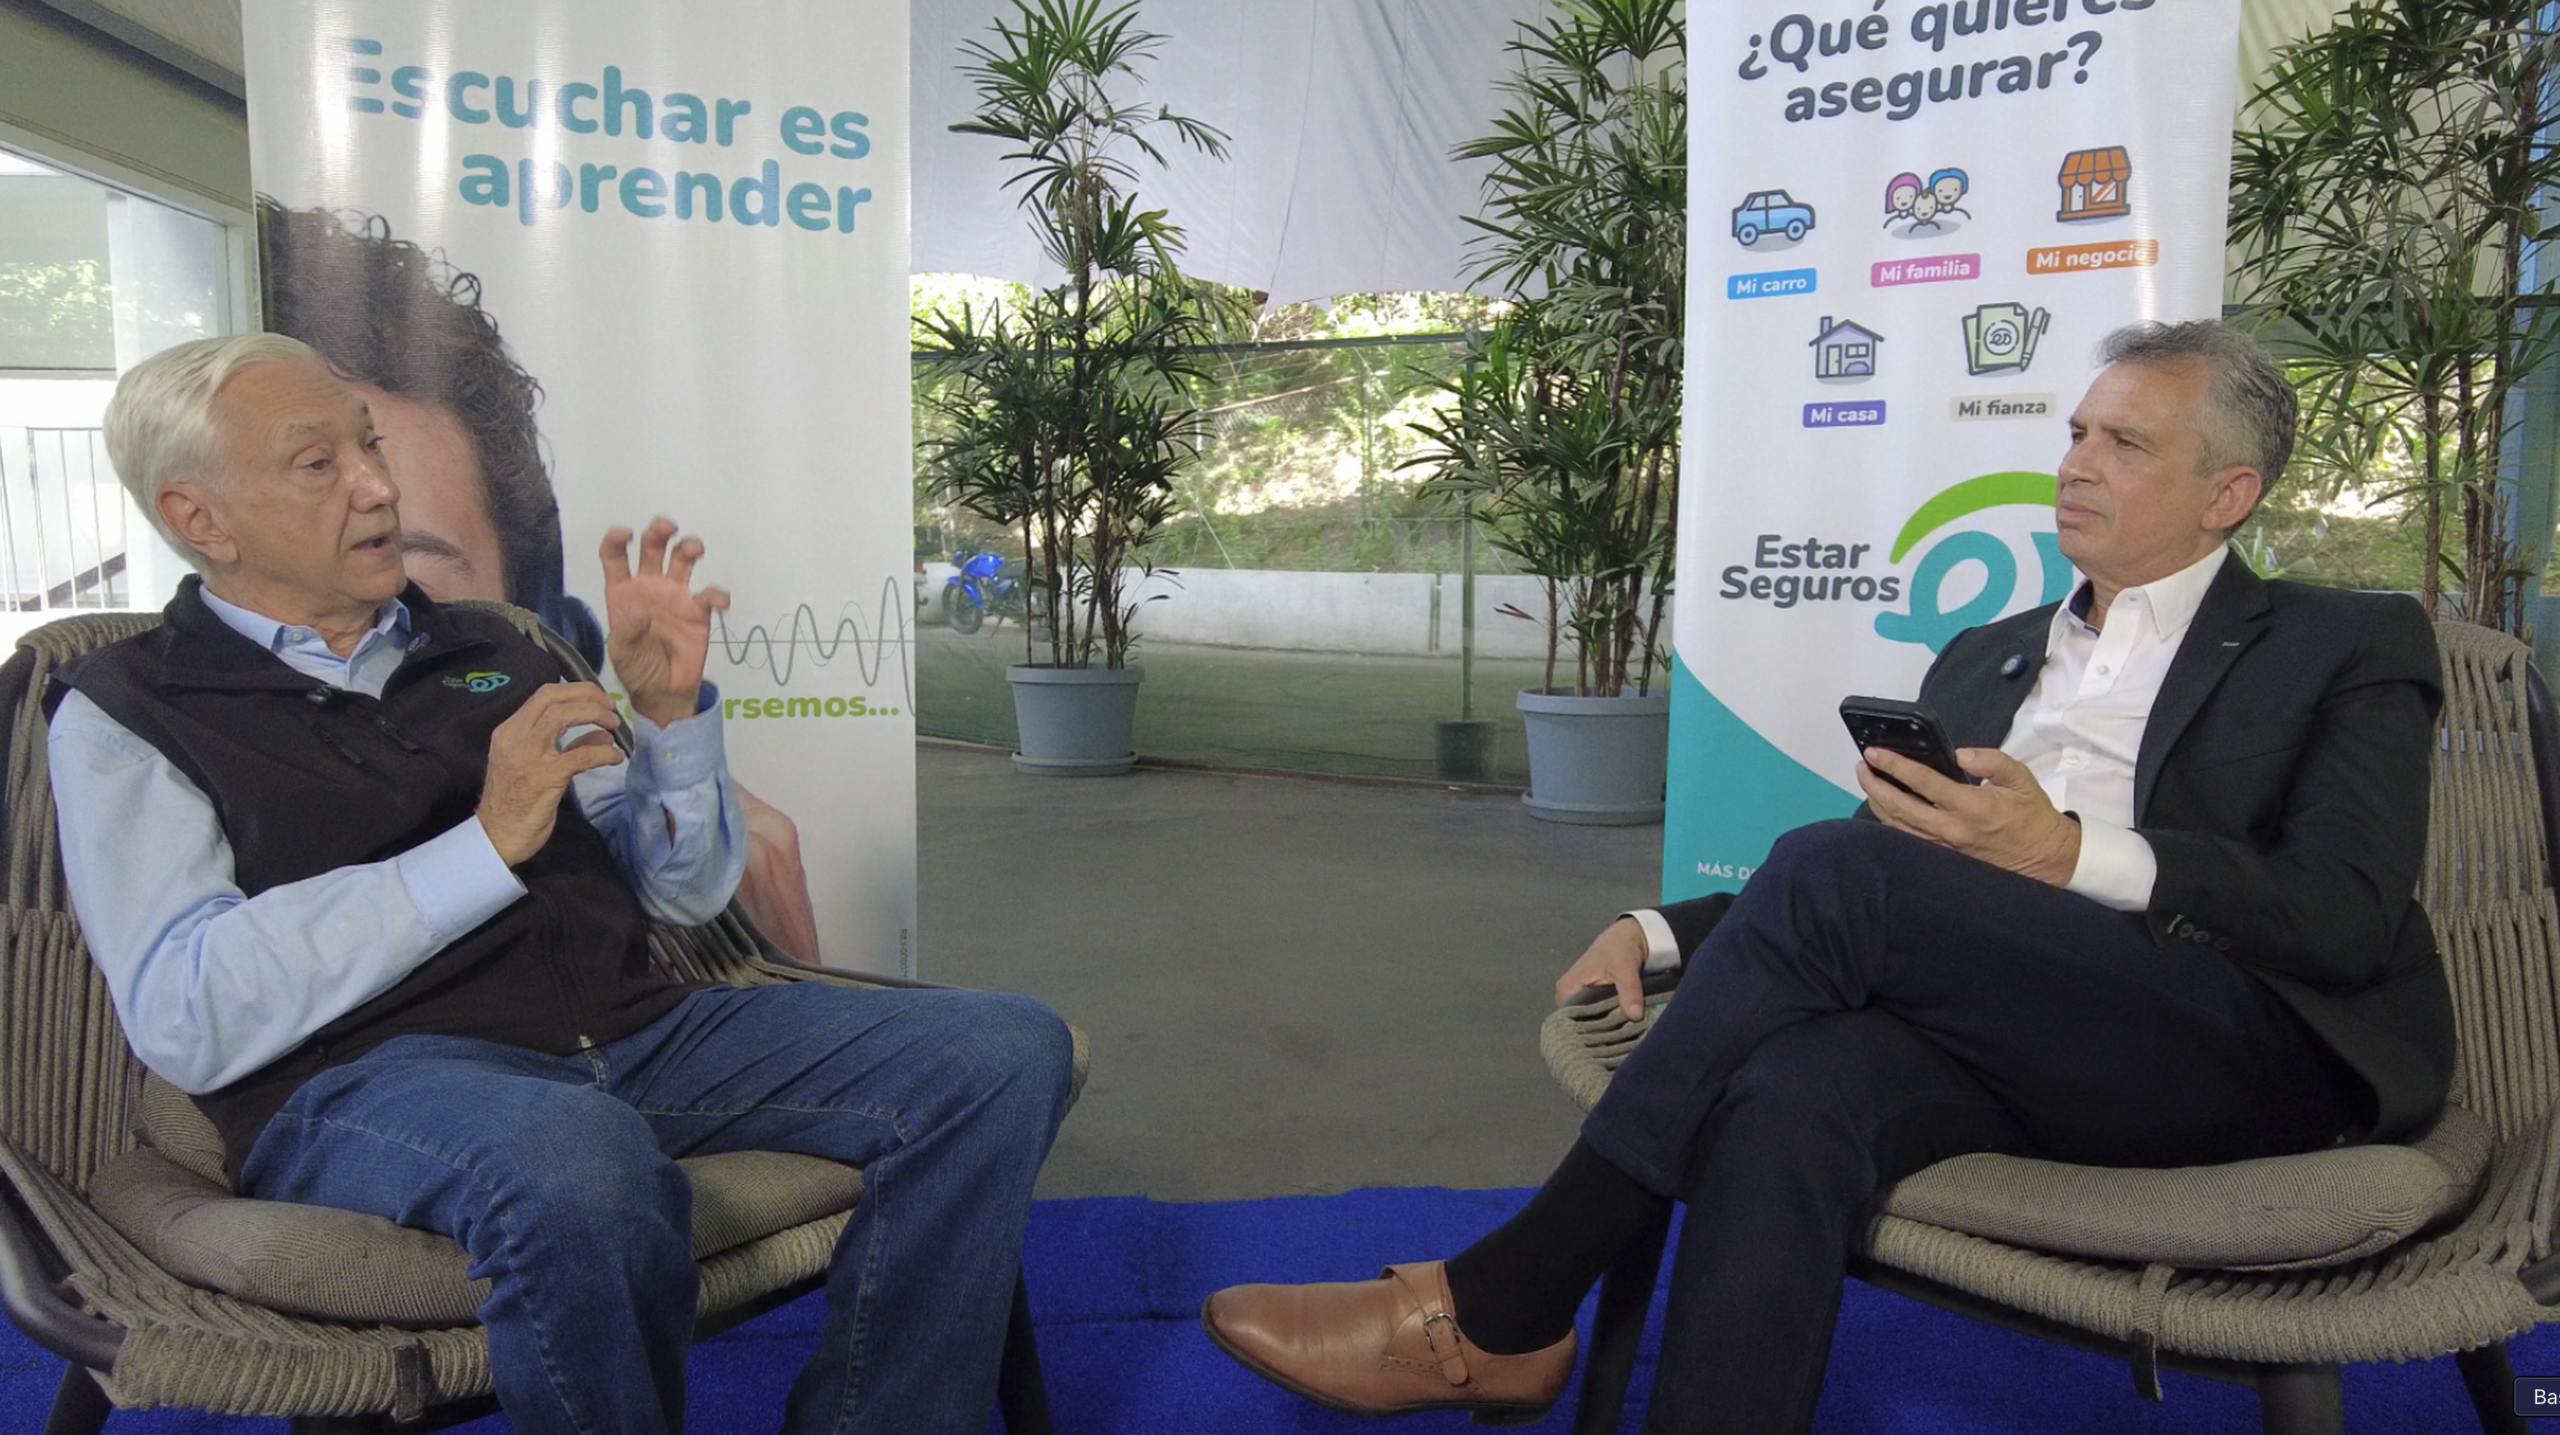
Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”
Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break4 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador2 años atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Mercado Asegurador2 años atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador4 años atrás
Todo lo que tienes que saber hoy sobre una “póliza HCM”