


Entrevistas
Inteligencia artificial en seguros impulsa nuevas estrategias para mejorar la eficiencia del sector


La inteligencia artificial en seguros se consolida como una herramienta para transformar los procesos operativos de las compañías aseguradoras. Su capacidad para analizar grandes volúmenes de datos permite identificar patrones, anticipar tendencias y facilitar decisiones basadas en información más precisa.
La incorporación de estas tecnologías permite desarrollar productos más personalizados según el perfil de riesgo de cada cliente. Además, ayuda a mejorar la gestión de riesgos al identificar exposiciones que podrían pasar desapercibidas mediante procesos tradicionales.
LEE TAMBIÉN: Aseguradora española apoya a afectados por terremotos en Venezuela mediante convenio con Acnur
En México y América Latina, donde la digitalización avanza dentro de distintas industrias, las soluciones basadas en inteligencia artificial representan una oportunidad para fortalecer la competitividad de las aseguradoras.
Las compañías que integran estas herramientas pueden responder con mayor rapidez a los cambios en el comportamiento de los consumidores. También tienen la posibilidad de optimizar procesos relacionados con la suscripción de pólizas y la atención de reclamaciones.
Inteligencia artificial en seguros mejora la gestión de riesgos
El uso de inteligencia artificial permite a las aseguradoras procesar información de distintas fuentes y encontrar relaciones que contribuyen a mejorar la evaluación de riesgos.
Esta capacidad facilita la creación de modelos más precisos para analizar perfiles de clientes, ajustar coberturas y diseñar productos adaptados a diferentes necesidades.
Para los equipos directivos, la adopción de estas tecnologías representa un elemento estratégico. Las compañías que retrasen su implementación podrían enfrentar mayores dificultades para competir en un mercado donde la eficiencia operativa influye en la rentabilidad.
Además, la inteligencia artificial permite reducir tiempos en procesos internos. La automatización de tareas repetitivas brinda a los equipos mayor disponibilidad para concentrarse en actividades que requieren análisis especializado y toma de decisiones.
La evolución tecnológica también está modificando la relación entre aseguradoras y clientes. Los usuarios esperan procesos más ágiles, respuestas rápidas y soluciones adaptadas a sus necesidades particulares.
Tecnología y datos marcan el futuro del sector asegurador
El interés del mercado de capitales refleja la importancia que tienen las capacidades tecnológicas dentro de la industria aseguradora. Los inversionistas observan con atención a las empresas que desarrollan modelos basados en innovación y capacidad de adaptación.
Para los responsables de marketing, la implementación de inteligencia artificial representa también una oportunidad para fortalecer la imagen de marca. La tecnología comunica capacidad de adaptación, eficiencia y visión estratégica.
Desde el área tecnológica, uno de los principales desafíos consiste en integrar sistemas tradicionales con nuevas plataformas de aprendizaje automático. Este proceso requiere una arquitectura de datos adecuada, controles de seguridad y cumplimiento de las regulaciones vigentes.
La gobernanza de la información se convierte en un elemento fundamental para garantizar un uso responsable de la inteligencia artificial. Las compañías deben establecer procesos que permitan administrar los datos de manera segura y transparente.
La inteligencia artificial en seguros dejó de ser una alternativa futura y pasó a formar parte de las estrategias de competitividad del sector. Las empresas que logren implementarla con objetivos claros, medición de resultados y controles adecuados estarán mejor preparadas para responder a las nuevas demandas del mercado.
Síguenos en Instagram


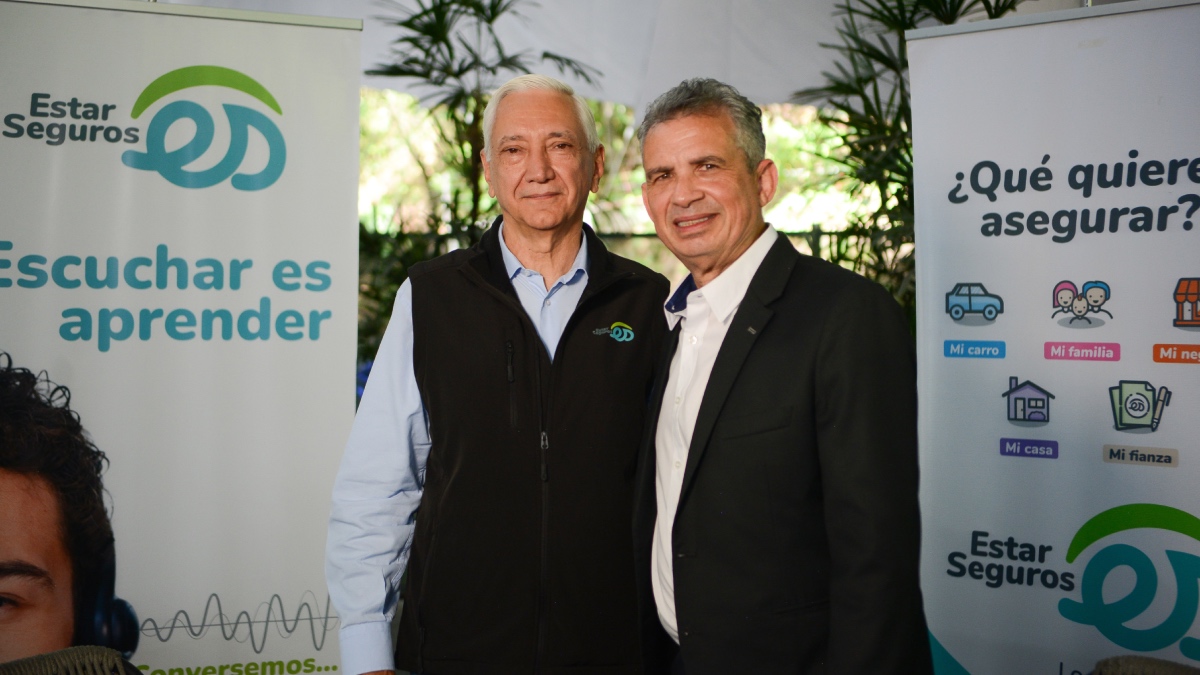
Miguel Reyes, presidente ejecutivo de Estar Seguros, habló sobre una de las problemáticas más críticas del sector asegurador: el infraseguro.
Tras los recientes eventos sísmicos, la empresa ha detectado con inquietante frecuencia que los valores declarados por los asegurados no se corresponden con el valor real de sus bienes.
Síguenos en Instagram
Entrevistas
Después de los terremotos: Cuáles son las propuestas para reactivar el crédito hipotecario en Venezuela
El economista Manuel Sutherland explicó a Asegura News los factores que condicionan la recuperación del crédito hipotecario en Venezuela y su posible impacto en el sector asegurador
El Gobierno venezolano creó recientemente el Programa Especial de Crédito Social «Venezuela Renace», destinado a otorgar préstamos para la adquisición de viviendas a personas damnificadas por el doble sismo ocurrido el pasado 24 de junio.
Manuel Sutherland, Dr. en Economía y director del Centro de Estudiantes del Desarrollo (Cendes), explicó que el crédito hipotecario en Venezuela se ha visto afectado durante años por diferentes decisiones económicas.
LEE TAMBIÉN: Redes sociales y RIF: qué deben tener en cuenta empresas y profesionales
“Lamentablemente en Venezuela el crédito hipotecario ha sufrido muchísimo y todo lo que se está haciendo para recuperar el crédito hipotecario es esencial para tratar de ayudar a las quizás 20.000 familias que necesitan vivienda urgentemente que quedaron damnificadas completamente”, comentó Sutherland en exclusiva para AseguraNews.
De acuerdo con lo anunciado por el Ejecutivo Nacional, bajo el programa Renacer se contemplan montos entre 70.000$ y 100.000$, con una cobertura de 80% hasta 100% y un subsidio de 25 años para pagar. Inicialmente se planteó la participación de la banca pública, aunque también se busca incorporar a la banca privada.
Reformas buscan ampliar el crédito hipotecario
Adicionalmente, se discuten reformas a la ley y a la normativa vigente, considerando que hasta hace poco los créditos se otorgaban únicamente en bolívares, lo que imponía límites de política habitacional muy bajos.
“Esa reforma de la ley se está haciendo para que los créditos puedan otorgarse en dólares, directamente en divisa y eh los préstamos puedan verdaderamente ser útiles, lo que permitirá avanzar rápidamente en el financiamiento”, agregó el experto.
En ese sentido, insistió en que una dolarización o una unificación cambiaria sólida podría mejorar rápidamente el crédito, al ofrecer mayor estabilidad y previsibilidad a los préstamos.
“Definitivamente, lo primero es arreglar el sistema monetario, cambiario; lo segundo sería recortar el encaje legal y lo tercero es quitar varias amarras que se le ha puesto a la banca para impedir su crecimiento para que esta pueda rebrotar y pueda empezar a prestar dinero”, subrayó Sutherland.
Mayor financiamiento también impactaría al seguro
La expansión del crédito hipotecario podría generar un efecto positivo en el sector asegurador, debido a que un mayor financiamiento para viviendas, vehículos e instalaciones incrementaría la necesidad de pólizas contra distintos riesgos.
“Esto va a permitir que las empresas aseguradoras tengan un ámbito mucho mayor. Pero es importante crear una cultura de asegurar de que la gente entienda que un seguro es esencial para cualquier actividad económica y también para la residencial”, enfatizó.
La recuperación del crédito hipotecario en Venezuela no solo representa una alternativa para las familias afectadas por los terremotos, sino también una oportunidad para dinamizar otros sectores vinculados a la vivienda. Para Sutherland, este proceso requerirá cambios que permitan ampliar el financiamiento y fortalecer la cultura aseguradora en el país.
Síguenos en Instagram
Dinero
Redes sociales y RIF: qué deben tener en cuenta empresas y profesionales
Yenit González, especialista en Derecho Privado, explicó a Asegura News el alcance de la nueva normativa sobre el RIF
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) actualizó las disposiciones relacionadas con el Registro Único de Información Fiscal (RIF) y extendió su aplicación a la publicidad difundida a través de redes sociales y plataformas digitales.
La medida está contemplada en la Providencia Administrativa SNAT/2026/00080, publicada en la Gaceta Oficial N.º 43.435 del 12 de agosto de 2026, que actualiza la Providencia 046 de 2013 para adaptarla al contexto actual.
LEE TAMBIÉN: Seniat exige número de RIF visible en publicidad digital y redes sociales
Yenit González, especialista en Derecho Privado, explicó en exclusiva para Asegura News que en 2013 se estableció que cada publicidad debía tener impreso o visible el número de RIF. Ahora, esta obligación también alcanza las redes sociales, donde existen emprendimientos que generan ingresos.
“Si yo tengo una publicidad, esta me exige ciertos impuestos. Y eso que sale en Gaceta Oficial actualmente es para proteger ese tipo de fisco o de impuesto”, explicó la abogada.
RIF en redes sociales alcanza a negocios y profesionales
En ese sentido, González remarcó que toda publicación que cree una dependencia de negocio como tal debe llevar el número de RIF cuando el dueño de la cuenta obtiene beneficios económicos mediante las publicaciones.
“La obligación aplica por igual a empresas, profesionales, emprendedores y corredores de seguro, aplica para todos, incluso para profesionales que tienen su marca personal. Si yo genero una factura, yo pago un impuesto, yo tengo un riesgo y debo apegarme a esa disposición”, precisó González.
¿Qué sucede con las aseguradoras?
En el caso de las aseguradoras, bien sea por material educativo o informativo, el deber es colocar el RIF, tal como lo establece la disposición, al ser un sector que, a través de sus redes sociales, continúa ofreciendo sus servicios.
“En cualquier caso, la aseguradora te está haciendo una publicidad para comprar el seguro, sin importar el contexto o la información de la publicación, porque el interés final es vender una póliza”, enfatizó.
Incumplimiento del RIF puede generar sanciones
En caso de que un contribuyente no cumpla con esta disposición, es posible que se genere una especie de multa en primer lugar y, si la situación persiste, probablemente acarrearía una sanción a la empresa que incumpla con la normativa.
Síguenos en Instagram


Bareca presenta «A tu Alcance», un nuevo plan de salud con pagos semanales

Pacific celebra 22 años de trayectoria en el mercado asegurador venezolano

Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”
Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”

URBIRA apuesta por digitalizar la gestión de condominios en Venezuela

Aseguradoras internacionales aumentan su interés por los mercados privados

Cashea amplía su red de aliados con prestadores de servicio del sector salud

Los seguros integrados transforman la distribución y experiencia del consumidor

Cavececo reportó crecimiento de 12% y proyecta expansión de 20% para 2027

JETOUR inaugura su segunda sede en Caracas y amplía su presencia en Venezuela
Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break4 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador2 años atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Mercado Asegurador2 años atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador4 años atrás
Todo lo que tienes que saber hoy sobre una “póliza HCM”