


Mercado Asegurador
Sudeaseg: Defensor debe prestar atención oportuna y eficiente al asegurado

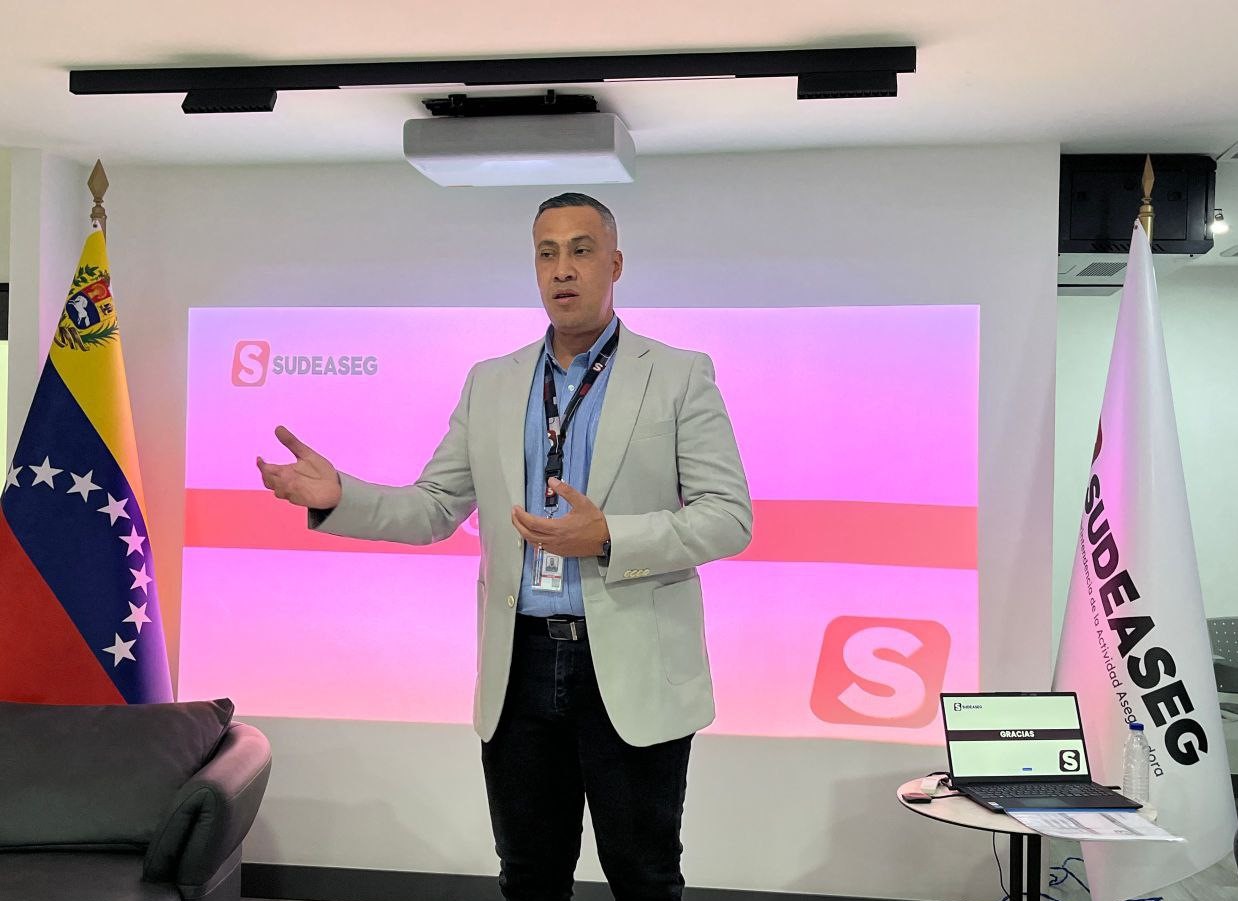
Defensores del Asegurado asistieron al taller “Aspectos Esenciales en el Procedimiento Sustanciado en la Unidad de Defensa», en el marco del encuentro mensual en la Superintendencia de la Actividad Aseguradora (Sudeaseg), para aclarar dudas y reforzar los procedimientos para llevar a cabo su labor de forma integral y garantizar que el asegurado tenga una atención oportuna y eficiente.
Así lo manifestó durante el encuentro, la abogada Teresa Vera, integrante de la Dirección de Defensoría del Tomador, Asegurado, Beneficiario, Contratante, Usuario y Afiliado al destacar que el Defensor del Asegurado “debe garantizar la formalidad del procedimiento de la denuncia, el derecho a la defensa de las partes, mantener informado al denunciante, dar cumplimiento a lo solicitado por la Sudeaseg, generar confianza en el mismo”.
Además, remarcó, ante representantes de Seguros La Previsora, Seguros Constitución, Seguros Caracas, La Internacional de Seguros, Hispana de Seguros, Banesco Seguros, Suma Seguros, Seguros Nuevo Mundo, Rescarven, Catatumbo, entre otros, que “la norma no debe relajarse y hay que mantener unidad de criterios”.
LEE TAMBIÉN: Auditores y oficiales de cumplimiento refuerzan competencias en encuentro clave del sector asegurador
Defensores del Asegurado participaron en taller de la Sudeaseg
Destacó que, de acuerdo a lo contemplado en la Ley de la Actividad Aseguradora y las Normas Prudenciales relacionadas con la defensa de derechos en el sector asegurador, es prioridad que el Defensor del Asegurado mantenga contacto con la empresa del seguro y del denunciante.
“No basta con enviar un correo electrónico, se requiere el contacto humano. Debemos brindar la atención personalizada”, enfatizó. “Dentro de la definición de funciones del Defensor del Asegurado está la atención eficiente y oportuna”, agregó.
Por su parte, el abogado Jeison García, integrante de esta Dirección, precisó que deben llevarse a cabo audiencias de mecanismo de resolución de conflicto que, “se realizan como mediación entre las partes con la finalidad de resolver las controversias derivadas de la relación contractual“.
Asimismo, el Defensor del Asegurado presentará seis informes: uno sobre el cierre de las denuncias, otro sobre improcedencia de las denuncias, el informe detallado de las denuncias, informe de gestión, de tendencias y el informe de no acuerdo. Remarcó que todas las audiencias terminan en un acta y que los informes deberán ser remitidos a la Sudeaseg.
Compromiso e imparcialidad
Por su parte, el director de Defensoría del Tomador, Asegurado, Beneficiario, Contratante, Usuario y Afiliado; Nelson Rodríguez, agradeció una vez más la asistencia de cada uno de los participantes y resaltó que es importante mantener la imparcialidad en cada uno de los procesos.
“Son ustedes los que le dan forma a la figura del Defensor del Asegurado. Nosotros estamos para respaldarlos, son parte de nuestro equipo de trabajo”, aseveró durante la culminación del cuarto encuentro.
De esta forma, la Superintendencia de la Actividad Aseguradora ratifica el cumplimiento de sus labores al promover la capacitación de los profesionales que figuran como mediadores y garantes del debido proceso en los conflictos entre asegurados y compañías de seguros, buscando fortalecer sus prácticas y asegurar el cumplimiento de las normativas vigentes.
Síguenos en Instagram








Los seguros pueden permanecer durante años dentro del presupuesto familiar sin una revisión periódica. Hogar, automóvil, vida, salud, viajes, dispositivos y productos asociados a tarjetas o préstamos pueden acumularse sin que el consumidor compruebe si siguen respondiendo a sus necesidades.
“Los seguros tienen una particularidad que hace que sea muy fácil perder de vista cuánto estamos pagando por ellos: normalmente se contratan una vez y después se renuevan durante años”, explica Gemma Reinón, de Català Reinón Abogados.
LEE TAMBIÉN: Educación financiera: Asobanca impulsa formación y herramientas digitales
La especialista recomienda revisar las pólizas al menos una vez al año y comprobar tanto su coste como las coberturas y la necesidad que originó cada contratación.
El primer paso es hacer un inventario de las pólizas
Jordi Català, abogado especializado en derecho civil, consumo, vivienda y cuestiones económicas, considera que la revisión debe comenzar con un inventario de todos los seguros contratados.
“El primer paso consiste en hacer un inventario”, señala. Este listado debe incluir pólizas de hogar, automóvil, salud y vida, pero también accidentes, decesos, viajes, mascotas, dispositivos, protección de pagos y coberturas vinculadas a productos financieros.
Encontrar dos seguros similares tampoco implica necesariamente que exista un gasto innecesario. Reinón advierte que pueden existir coberturas complementarias y que las reglas sobre acumulación dependen del tipo de seguro.
“Antes de contratar un seguro de viaje, por ejemplo, merece la pena comprobar si alguna tarjeta utilizada para pagar el viaje ya incorpora determinadas coberturas y cuáles son sus requisitos”, señala Català.
Por ello, la comparación debe considerar riesgos cubiertos, límites económicos y exclusiones, además de las condiciones para utilizar cada protección.
El precio no debe ser el único criterio
La revisión tampoco consiste únicamente en sustituir una póliza por otra más económica. “No recomiendo cancelar una póliza únicamente porque se ha encontrado otra más barata. Hay que comparar las coberturas reales”, sostiene Reinón.
Prima, franquicias, exclusiones y capitales asegurados forman parte de los elementos que deben compararse. Una reducción del precio puede implicar también una menor protección frente al riesgo que motivó la contratación.
Reinón también advierte sobre la posibilidad de asegurar un bien por debajo del valor correspondiente para reducir la prima. “Un seguro demasiado bajo puede convertirse en un problema económico serio cuando ocurre el siniestro”.
Hipotecas y fechas de renovación requieren atención
Las pólizas vinculadas a préstamos hipotecarios requieren una revisión adicional. Català recomienda comprobar las condiciones del contrato, los seguros exigidos y cualquier bonificación asociada.
Además, la fecha de vencimiento resulta relevante. “Desde el punto de vista jurídico, también es fundamental controlar la fecha de vencimiento”, explica Reinón.
La revisión anual puede organizarse mediante una tabla con compañía, tipo de seguro, prima, fecha de vencimiento, coberturas principales y motivo de contratación.
“Mi recomendación sería dedicar una vez al año media hora a crear una tabla sencilla: compañía, tipo de seguro, prima anual, fecha de vencimiento, coberturas principales y motivo por el que sigue siendo necesario”.
El objetivo, concluye Català, no es reducir el número de pólizas, sino mantener aquellas que respondan a riesgos que el asegurado realmente desea trasladar a una compañía.
Síguenos en Instagram
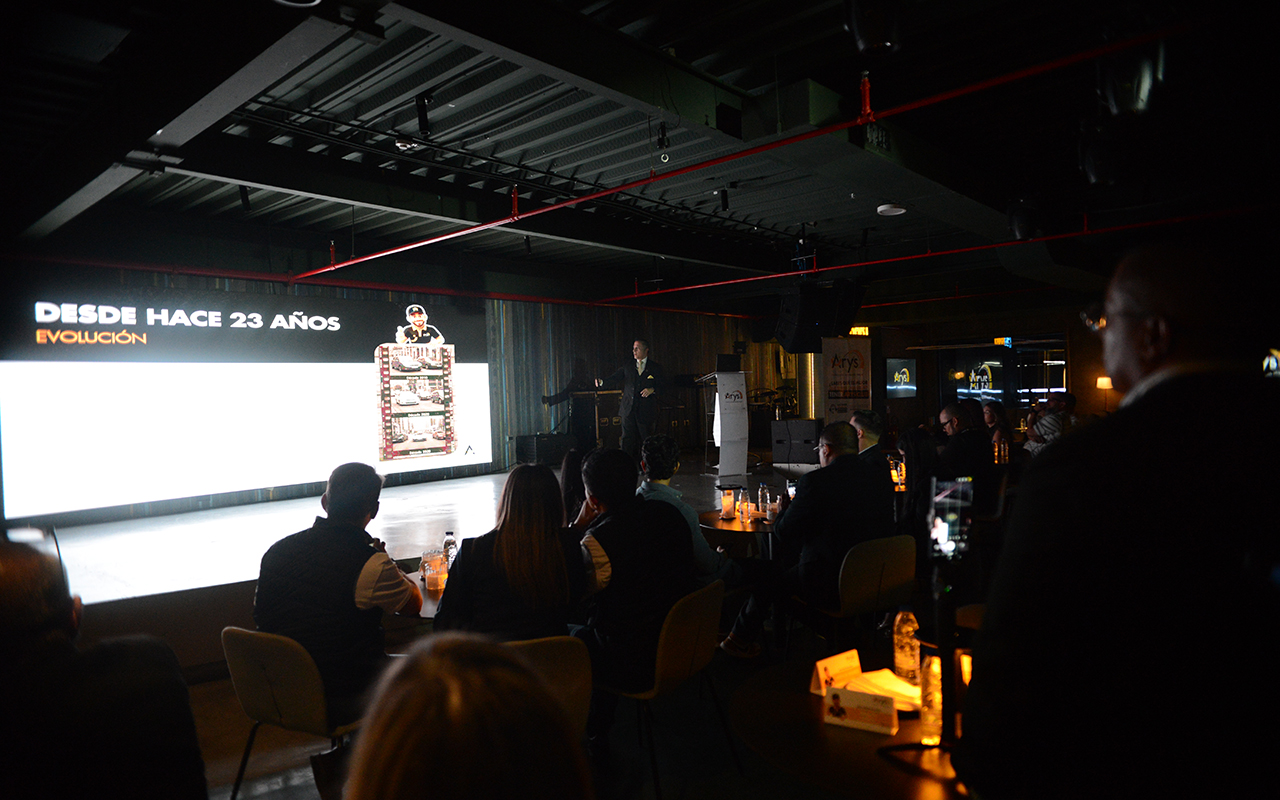
Arys presentó una nueva aplicación móvil que integra servicios de asistencia vial, mantenimiento y atención para vehículos. La plataforma permite solicitar grúas, encontrar talleres y repuestos, además de acceder a un mecanismo propio de financiamiento asociado a las membresías Arys Club.
La empresa, con más de 20 años de trayectoria en Venezuela, explicó que la herramienta busca centralizar en un mismo entorno las necesidades del conductor antes, durante y después de una contingencia.
LEE TAMBIÉN: Empresas Polar inicia programa para crear 1.000 empresas en Venezuela
Aplicación integra asistencia vial y mantenimiento
La plataforma permite solicitar grúas, asistencia mecánica, cambio de parabrisas y neumáticos, auxilio de batería y asistencia legal las 24 horas. También contempla un expediente electrónico y, en determinados servicios, taxis para acompañantes del afiliado.
Según Vicente Amengual, presidente de Arys Auto, la propuesta combina atención de emergencias con herramientas financieras.
“Arys es una es una compañía de asistencia vial y legal las 24 horas. Atendemos carros y motos y estamos en toda Venezuela. Tenemos todos los servicios, como los de asistencia de una grúa o reparación de un vehículo”, explicó Amengual en exclusiva para AseguraNews.
En la Venezuela actual, un gasto imprevisto como una grúa de $100 o más, puede representar un golpe importante al presupuesto familiar”, explicó Amengual.
La aplicación cuenta con una red inicial de más de 300 proveedores, entre empresas de grúas, talleres, comercios de repuestos y autoservicios, además de prestar servicio a diferentes empresas aseguradoras. La compañía señaló que esta red podrá ampliarse conforme aumente la base de usuarios.
Ver esta publicación en Instagram
Una publicación compartida por Asistencia vial para Carros y Motos (@arysauto_)
Financiamiento para gastos automotrices
Uno de los componentes de la propuesta es un mecanismo de financiamiento propio vinculado con las membresías de Arys Club. La empresa señala que puede utilizarse para servicios de emergencia y gastos como mantenimiento, repuestos, reparaciones y lavado del vehículo.
“Tenemos diferentes servicios y el lanzamiento de hoy de esta aplicación que incluye también financiamiento, porque ahora vamos a financiar las reparaciones hasta $300 a los vehículos y $150 a las motos y el usuario después va cancelando por cuotas”, aclaró el presidente de Arys.
Para solicitar un servicio, el usuario registrado selecciona la asistencia requerida y comparte su ubicación en tiempo real mediante WhatsApp. Luego, un centro de atención disponible las 24 horas gestiona la solicitud con el proveedor.
Arys proyecta ampliar su red de servicios
La empresa indicó que la plataforma responde a las condiciones del parque automotor venezolano. Según la información suministrada por Arys, Favenpa estima unos tres millones de vehículos operativos, con una antigüedad promedio de 22 años.
Arys proyecta duplicar su base de clientes durante el primer año. Entre sus planes también contempla incorporar ambulancias para lesionados, ampliar sus centros de atención y desarrollar nuevas modalidades para adquirir las membresías.
Síguenos en Instagram
La Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) advirtió que las olas de calor representan el principal riesgo climático para los seguros de vida y salud, así como para las gestoras de pensiones.
El organismo publicó un informe sobre los posibles efectos financieros del cambio climático en estos sectores. Actualmente, el impacto económico es limitado por factores como la cobertura sanitaria pública y la diversificación de las carteras.
LEE TAMBIÉN: El Niño mantendrá el calor en Venezuela hasta noviembre ¿cómo prevenir sus efectos?
Sin embargo, EIOPA prevé que los riesgos aumenten durante las próximas décadas. Por ello, recomienda incorporar los efectos del cambio climático en las evaluaciones de riesgo de las aseguradoras.
Olas de calor aumentan los riesgos para los seguros
Según EIOPA, las olas de calor podrían convertirse en un factor relevante para determinadas líneas de seguros y proveedores de pensiones. El organismo señala que estos eventos ya constituyen el peligro climático más letal en Europa.
Desde el año 2000, las olas de calor han provocado alrededor de 300.000 muertes en el continente, según el informe citado. Además, las proyecciones científicas apuntan a un aumento de su frecuencia, intensidad y duración.
En escenarios extremos, las muertes relacionadas con el calor podrían alcanzar niveles similares a los registrados durante la pandemia de covid-19.
Seguros de salud y vida enfrentan nuevos riesgos
El cambio climático también puede incrementar la frecuencia de incendios forestales y favorecer la propagación de enfermedades transmitidas por vectores, como el dengue y la malaria.
Estas tendencias tienen efectos sobre la mortalidad, la morbilidad y la longevidad. Estos factores son relevantes para los modelos de negocio de los seguros de vida y salud, además de las gestoras de pensiones.
EIOPA identifica como negocios especialmente expuestos a los seguros de gastos médicos, protección de ingresos, compensación laboral y salud.
Cambio climático requiere nuevas evaluaciones
Las olas de calor pueden afectar los fondos de las aseguradoras mediante productos expuestos a riesgos de mortalidad y salud. No obstante, los ajustes relacionados con la longevidad podrían compensar parcialmente estos efectos.
Ante este escenario, EIOPA considera necesario que las entidades incorporen los riesgos climáticos en sus evaluaciones. La evolución de estos fenómenos podría generar nuevas implicaciones para la gestión de riesgos en los sectores asegurador y de pensiones.
Síguenos en Instagram

FMI incorporará datos oficiales de Venezuela en sus estimaciones económicas

Revisar los seguros cada año ayuda a detectar coberturas innecesarias

Sofitasa entra a la Bolsa de Valores de Caracas con emisión de acciones

Educación financiera: Asobanca impulsa formación y herramientas digitales

Arys presentó aplicación de asistencia vial con servicios y financiamiento

ProCondominios: demolición de un edificio no extingue la propiedad del terreno

EIOPA alerta sobre el impacto de las olas de calor en seguros de vida y salud

Cumbre petrolera en Venezuela reúne a empresas en nuevas oportunidades de inversión

Mapfre prepara nueva estrategia con foco en Safety Insurance e inteligencia artificial

Cámara de Aseguradores anuncia agenda de formación para octubre

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break3 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador1 año atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador1 año atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador1 año atrás
Cómo y dónde donar: centros de acopio para afectados en Mérida