


Mercado Asegurador
“El corretaje no deja de ser una parte fundamental dentro de los esquemas de seguros”


Oscar Cubillan, presidente de Rontarca Willis Venezuela, hizo una radiografía sobre el rol actual del corretaje en el sector de seguros en el país.
“El corretaje no deja de ser una parte fundamental dentro de los esquemas de seguros y sin duda, en estos momentos toma más fuerza la necesidad de estar como cliente apoyado por un corredor profesional que apoye y aporte lo que es el diseño del programa de seguro, el relacionamiento con las aseguradoras y en el manejo de los reclamos”, expresó en entrevista exclusiva para Asegura News.
Indicó que el sector puede experimentar un crecimiento pero manifestó que todavía falta por hacer.
LEE TAMBIÉN: Confagan aboga por un seguro agropesquero para el sector: ¿Cuál es su ventaja?
A juicio del representante de Rontarca Willis Venezuela, el mercado asegurador venezolano necesita de productos innovadores donde el consumidor pueda comprar y adquirir.
“Allí es donde yo creo donde los corredores y las aseguradoras tienen mucho por desarrollar. Hemos visto como han ido surgiendo diferentes productos en el sector de automóvil, salud y riesgo cibernético”, agregó.
Marco regulatorio
Sobre el marco regulatorio actual, aplaude la actuación que ha tenido la Superintendencia de la Actividad Aseguradora (Sudeaseg).
“La Sudeaseg ha cambiado la visión del mercado. Vemos gratamente como la Superintendencia está promoviendo fuertemente la parte del aseguramiento, la educación al asegurado y hasta la creación de productos nuevos”.
A su juicio, todas estas acciones han permitido un crecimiento en el mercado asegurador venezolano.
Síguenos en Instagram

Mercado Asegurador
Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”

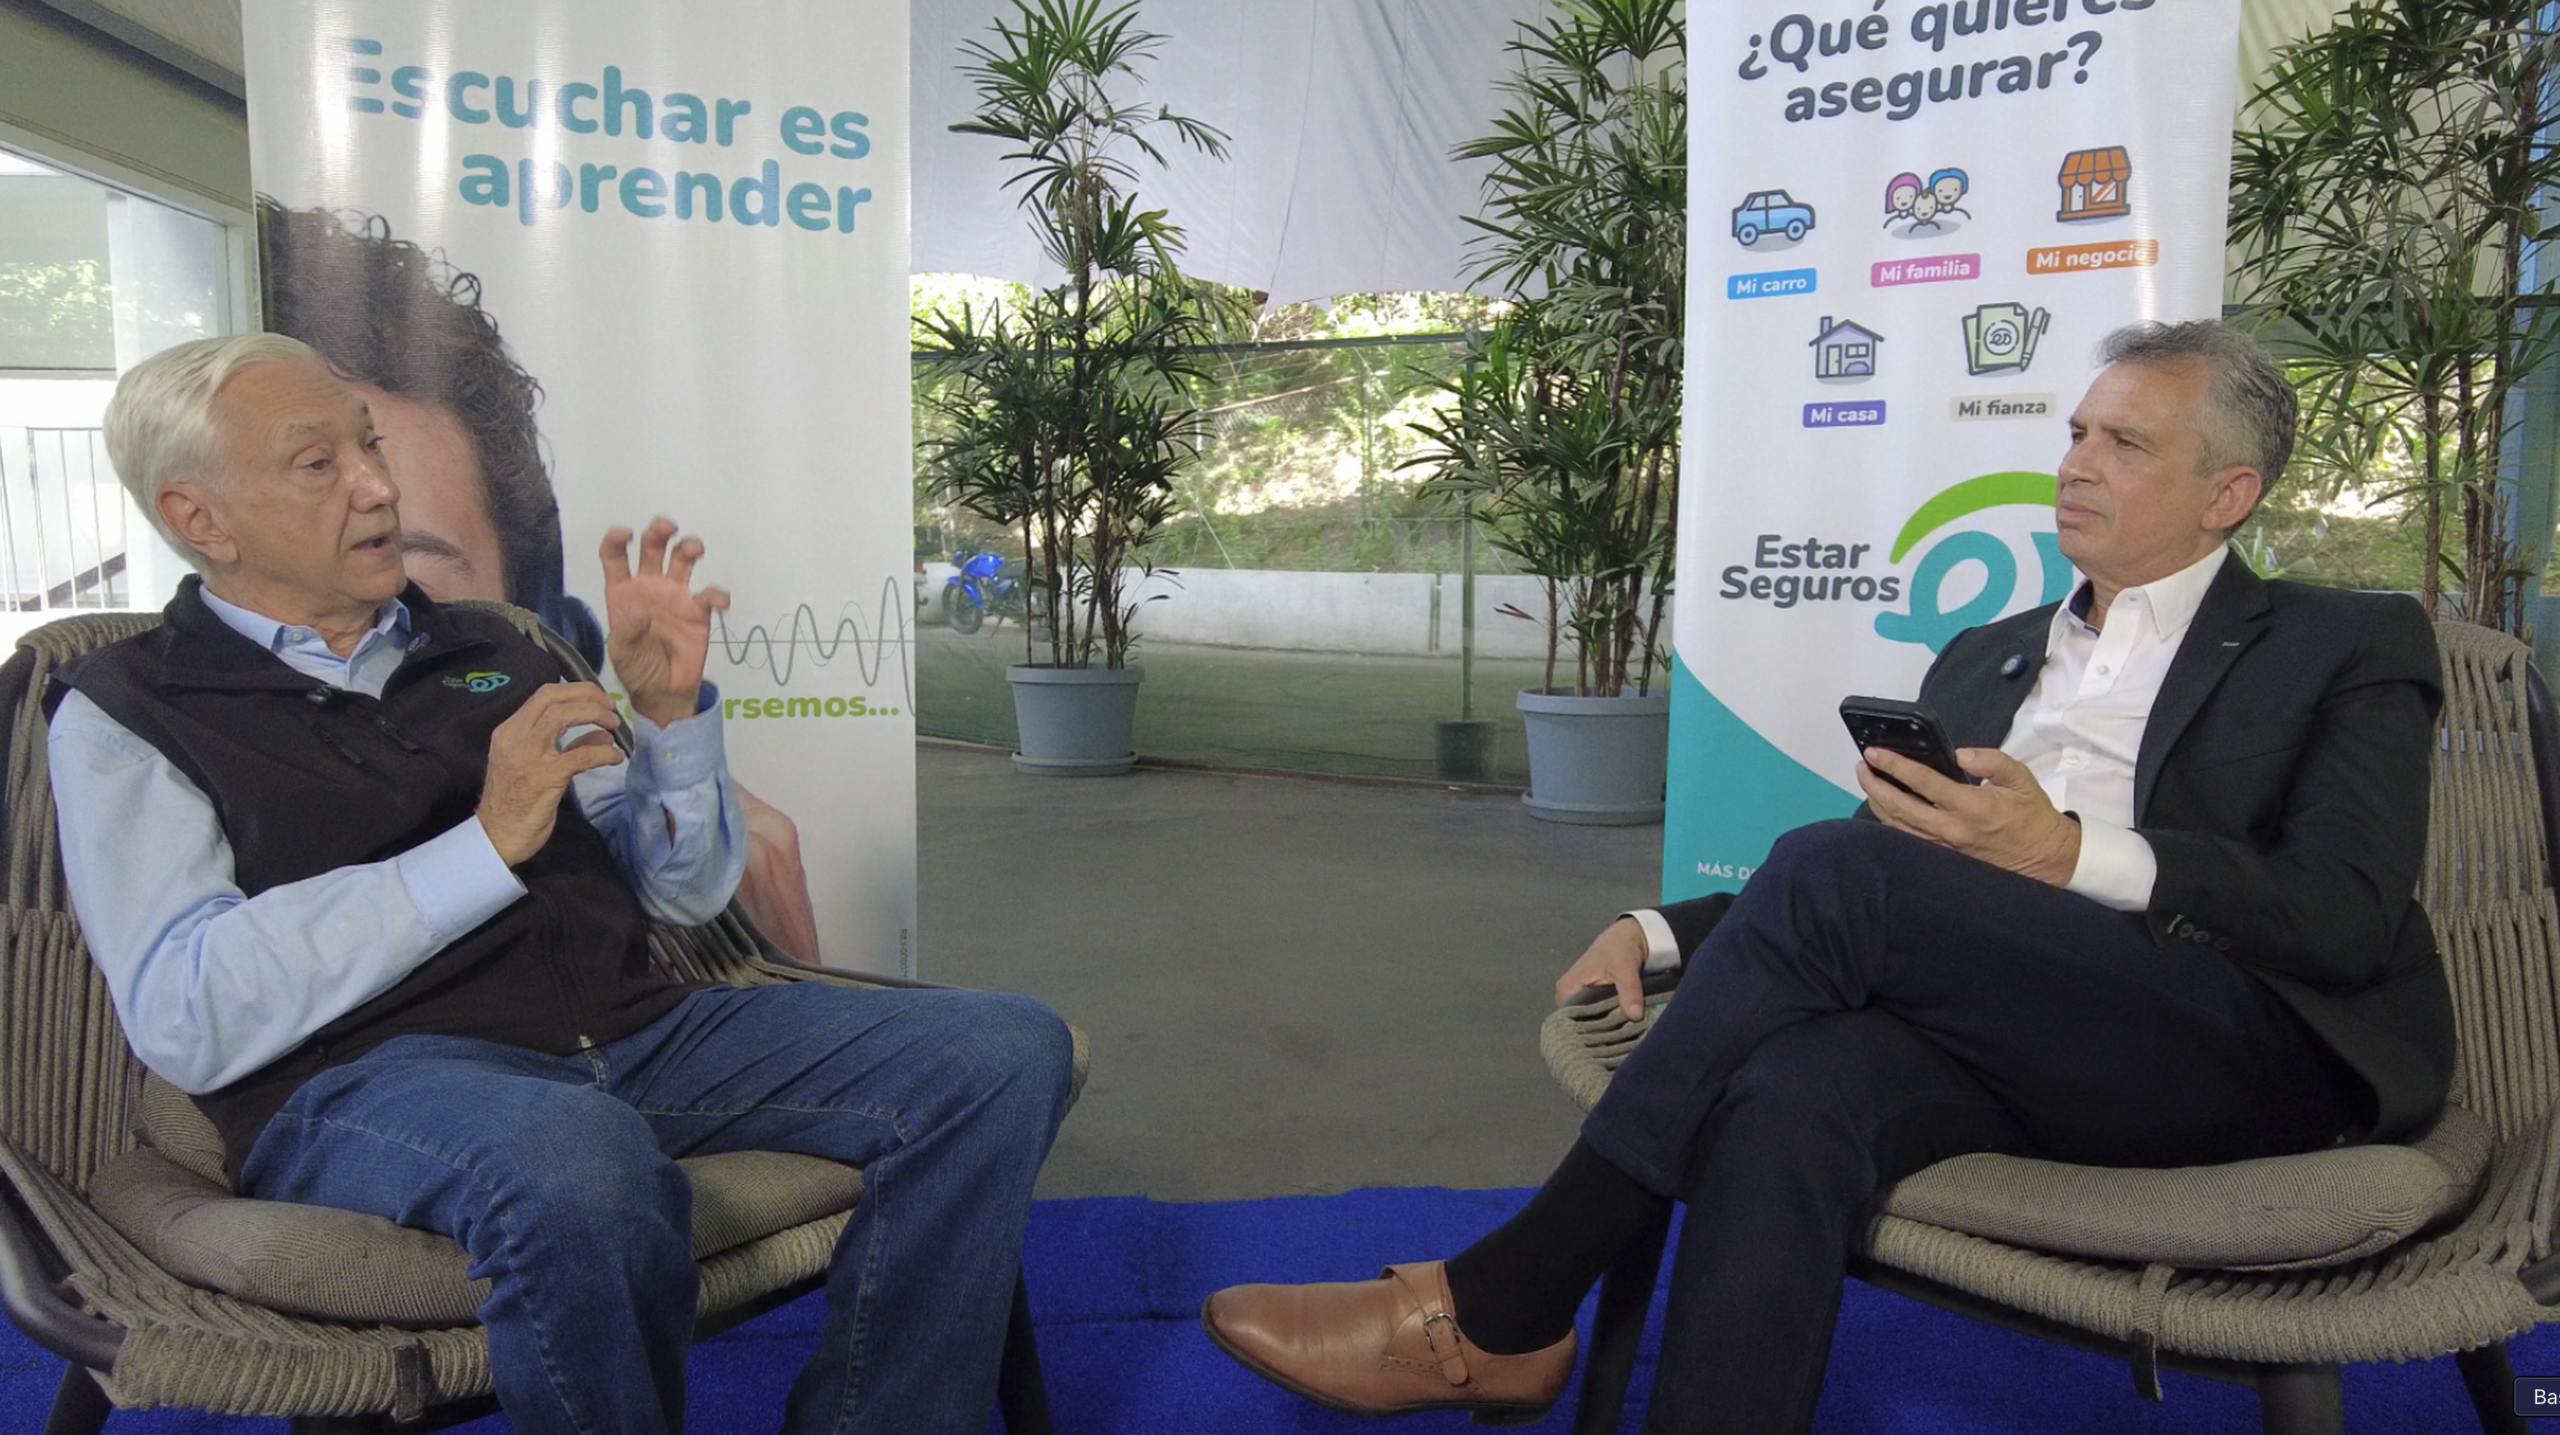
Miguel Reyes, presidente ejecutivo de Estar Seguros, habló en entrevista exclusiva para Asegura News sobre una de las problemáticas más críticas del sector: el infraseguro. El ejecutivo explicó cómo la declaración incorrecta de los valores asegurados puede afectar la indemnización ante un siniestro.
Tras los recientes eventos sísmicos, la empresa ha detectado con frecuencia que los montos declarados por los asegurados no se corresponden con el valor real de sus bienes. Según Reyes, entre el 55% y el 60% de las pólizas patrimoniales presentan sumas aseguradas desfasadas.
LEE TAMBIÉN: Aseguradoras internacionales aumentan su interés por los mercados privados
El error más recurrente consiste en confundir el valor comercial de venta de un inmueble con su costo real de reconstrucción. “El valor de mercado responde a la oferta y la demanda, pero lo que se asegura es la estructura. La referencia del Colegio de Ingenieros sitúa el metro cuadrado de construcción en torno a los 1.550 dólares”, dijo.
El cálculo del infraseguro y la regla proporcional
Ante un siniestro parcial, desconocer esta diferencia puede generar sorpresas por la aplicación de la regla proporcional. Si un inmueble valorado en 200.000 dólares fue asegurado por apenas 100.000, la compañía indemnizará únicamente el 50% de cualquier pérdida parcial.
Reyes aclaró que existen excepciones en los productos específicos de hogar y vivienda. En estos casos, el mercado suele cubrir los daños parciales sin aplicar la regla proporcional, siempre dentro del límite de la suma asegurada contratada.
Al abordar la responsabilidad en la fijación de los montos, el ejecutivo fue categórico: “La compañía de seguros no fija ningún valor; recibe los montos que declaran el cliente y su corredor“.
Del mismo modo, despejó dudas sobre los deducibles y las condiciones de las pólizas. “No existe letra chiquita; toda la letra de una póliza es del mismo tamaño y el deducible del 2% existe a nivel mundial”.
La asesoría como herramienta para prevenir el infraseguro
Para finalizar, Miguel Reyes instó a fortalecer el papel técnico de los intermediarios en la contratación de seguros patrimoniales. “Utilizando las palabras de los propios corredores: no somos vendedores sino asesores“, señaló.
Asimismo, hizo un llamado a los productores de seguros a revisar anualmente el metraje de los inmuebles y los costos de construcción junto con sus clientes. Esta práctica permite actualizar las sumas aseguradas y procurar una protección adecuada antes de que ocurra un siniestro.
Síguenos en Instagram

Más de tres cuartas partes de las aseguradoras a nivel mundial planean incrementar sus inversiones en mercados privados durante los próximos 12 meses. La tendencia responde a una menor preocupación por una posible recesión y a la búsqueda de nuevas alternativas de rendimiento y diversificación, según un estudio de BlackRock.
El informe señala que más del 40 % de las compañías ya destina más del 15 % de sus carteras de inversión a activos no cotizados. Dentro de las opciones disponibles, la deuda privada concentra el mayor interés: el 41 % de los encuestados la identifica como su principal prioridad para asignar nuevo capital.
LEE TAMBIÉN: Los seguros integrados transforman la distribución y experiencia del consumidor
Este movimiento refleja cambios en la gestión de las reservas del sector asegurador. Las compañías buscan ampliar sus alternativas de inversión y adaptar sus estrategias a las necesidades de liquidez y capital, en un mercado donde participan gestores globales especializados.
La inflación continúa como principal riesgo
Pese a la reducción del temor a una recesión, la inflación se mantiene como la principal preocupación macroeconómica para las aseguradoras. El 62 % de las empresas la identifica como un riesgo, el mismo porcentaje registrado en 2025.
En contraste, la inquietud por una recesión inminente cayó a la mitad y se ubicó en 18 %. Además, el 61 % de los ejecutivos espera un aterrizaje suave de la economía mundial durante el próximo año. Sin embargo, en América Latina esta expectativa desciende al 40 %.
Crece la gestión externa de inversiones
La búsqueda de diversificación también está modificando los modelos operativos. Actualmente, el 84 % de las aseguradoras combina equipos internos con gestores externos para administrar sus activos. Asimismo, el 49 % prevé aumentar la contratación de firmas especializadas durante los próximos 12 meses.
Diego Mora, Country Manager de BlackRock para Colombia, Perú y Centroamérica, afirmó que existe un interés sostenido por los mercados privados entre las aseguradoras colombianas. Según explicó, las compañías buscan estructuras de inversión ajustadas a sus necesidades específicas de liquidez y capital.
La inteligencia artificial avanza a distintos ritmos
La transformación tecnológica también forma parte de las prioridades del sector. El estudio indica que el 60 % de las aseguradoras cuenta con al menos un caso de uso de inteligencia artificial escalado o integrado en sus operaciones.
No obstante, su aplicación presenta diferencias entre áreas. La suscripción y la fijación de precios concentran el 21 % de los casos identificados, mientras que la selección de inversiones y la supervisión crediticia representan apenas el 3 %.
Los resultados muestran que las aseguradoras avanzan en la diversificación de sus carteras y en la transformación de sus modelos de gestión. Al mismo tiempo, mantienen la inflación entre sus principales riesgos y enfrentan el desafío de extender el uso de nuevas tecnologías a funciones estratégicas del negocio.
Síguenos en Instagram
Los seguros integrados están modificando la manera en que los consumidores acceden a productos de protección. Este modelo permite incorporar pólizas directamente en plataformas y servicios que las personas utilizan habitualmente, desde aplicaciones de movilidad hasta comercios electrónicos, aerolíneas y empresas de bienestar.
La evolución responde a una mayor digitalización de las actividades cotidianas. También busca reducir las barreras de contratación y ofrecer coberturas en el momento en que surge una necesidad. Así, el seguro deja de depender exclusivamente de los canales tradicionales de las compañías.
LEE TAMBIÉN: Cavececo reportó crecimiento de 12% y proyecta expansión de 20% para 2027
Denise Garth, directora de Estrategia de Majesco, considera que esta transformación representa un cambio en la relación entre las aseguradoras y sus clientes. «La industria está pasando de vender seguros a comprar seguros», afirmó en conversación con IBM. Además, estimó que el 40% de los seguros se integrarán durante los próximos 10 a 20 años.
Tecnología y nuevos canales de distribución
Aunque la integración de pólizas no es completamente nueva, los avances tecnológicos han ampliado sus posibilidades. Actualmente, una cobertura puede ofrecerse junto con la compra de un boleto, la contratación de un servicio o la adquisición de un vehículo.
Existen distintas modalidades. Algunas permiten al consumidor elegir una protección adicional, como ocurre con los seguros de viaje. Otras incluyen una garantía dentro del producto adquirido. También hay modelos en los que la cobertura se activa directamente al realizar la compra.
Para Yoann Michaux, socio sénior y responsable de seguros de IBM iX, el entorno actual favorece esta evolución. La incorporación de productos en empresas no aseguradoras permite aprovechar datos y combinar coberturas de forma modular, de acuerdo con las necesidades de los consumidores.
El desafío de mantener la relación con el cliente
El crecimiento de los seguros integrados también plantea cambios en la estrategia comercial. Las generaciones más jóvenes suelen relacionarse con marcas de comercio, gimnasios, aerolíneas y plataformas digitales, antes que con compañías aseguradoras.
Por ello, estas empresas pueden convertirse en nuevos canales de distribución. Sin embargo, las aseguradoras deben definir qué papel desempeñarán dentro de esos ecosistemas. Robin Keira, director ejecutivo de Digital Scouting, advierte que la conexión directa con el consumidor será determinante para mantener su posición en el mercado.
En este escenario, la inteligencia artificial, la automatización y las interfaces de programación de aplicaciones (API) permiten desarrollar servicios más flexibles. También facilitan la gestión de reclamos, la conexión entre plataformas y la creación de ofertas adaptadas a distintos perfiles.
Infraestructura para competir en un mercado integrado
La adopción de tecnologías como la nube híbrida, la inteligencia artificial y blockchain puede facilitar la conexión entre los sistemas tradicionales de las aseguradoras y los servicios de terceros. Esta infraestructura también permite ampliar los canales de atención y distribución.
Michaux sostiene que las compañías necesitan integrar estas herramientas para ofrecer experiencias continuas, tanto en medios físicos como digitales. De esta manera, podrán participar en nuevos ecosistemas mediante alianzas o desarrollar sus propias soluciones.
La evolución de los seguros integrados representa una oportunidad para ampliar el acceso a la protección. No obstante, también exige que las aseguradoras revisen sus modelos de negocio y fortalezcan su relación con los consumidores, en un mercado donde la facilidad de contratación y la experiencia digital adquieren mayor relevancia.
Síguenos en Instagram

Miguel Reyes sobre el infraseguro: “No hay letra chiquita, hay falta de asesoría”

URBIRA apuesta por digitalizar la gestión de condominios en Venezuela

Aseguradoras internacionales aumentan su interés por los mercados privados

Cashea amplía su red de aliados con prestadores de servicio del sector salud

Los seguros integrados transforman la distribución y experiencia del consumidor

Cavececo reportó crecimiento de 12% y proyecta expansión de 20% para 2027

JETOUR inaugura su segunda sede en Caracas y amplía su presencia en Venezuela

Latitud Seguros amplía su oferta de salud con su póliza internacional Latitud Ever

Inteligencia artificial y gobierno del dato marcarán al sector asegurador en 2027

Cristiano Ronaldo se despide de Portugal con una fortuna de 1.200 millones de dólares

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break4 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador2 años atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador2 años atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador4 años atrás
Todo lo que tienes que saber hoy sobre una “póliza HCM”