


Mercado Asegurador
Cultura del seguro: cómo fortalecer la protección financiera

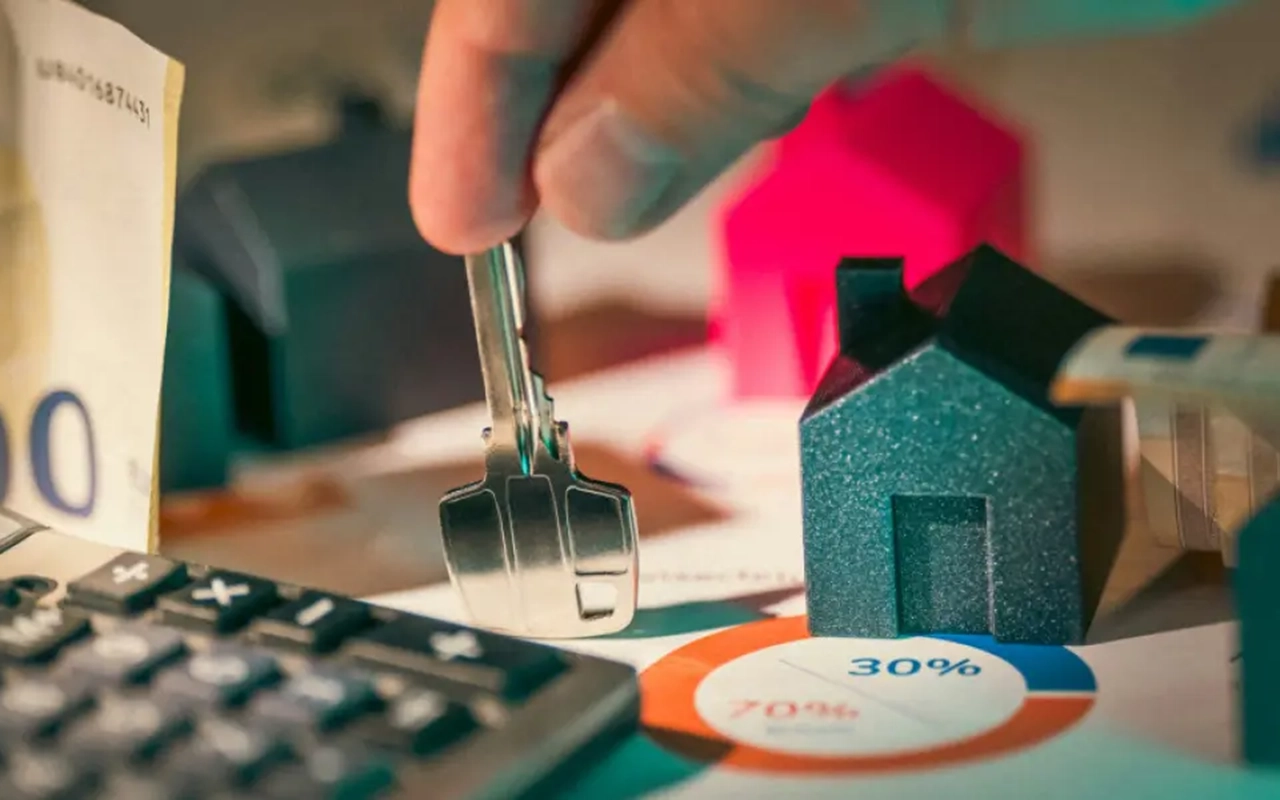
La cultura del seguro permite incorporar la protección financiera dentro de la planificación cotidiana. Prepararse ante gastos inesperados ayuda a proteger el patrimonio y mejora la capacidad de respuesta frente a situaciones que pueden afectar la estabilidad económica familiar.
Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (Inegi), 22,9% de la población mexicana entre 18 y 70 años cuenta con alguna cobertura.
LEE TAMBIÉN: Día del Productor de Seguros: del riesgo marítimo al seguro moderno
El seguro de vida alcanza 13,9% de cobertura. Por su parte, el seguro de automóvil llega a 11,5% y el de gastos médicos mayores a 7,5%. Aunque las cifras aumentaron frente a 2021, todavía existe margen para ampliar la cultura del seguro.
El seguro como protección financiera
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) recuerda que un seguro no es una inversión. Su función principal es proteger frente a determinados riesgos.
Por ello, la planificación puede comenzar con una pregunta: ¿qué situación podría afectar la estabilidad financiera propia o familiar? La respuesta ayuda a definir prioridades, como proteger la vivienda, el vehículo, la salud o los ingresos de los dependientes.
También es importante conocer los términos de una póliza. La suma asegurada establece el monto máximo que pagará la compañía ante un siniestro. El deducible corresponde al monto que asume el asegurado antes de activar la cobertura.
A su vez, el coaseguro representa el porcentaje del costo de un evento que corresponde al usuario después de cubrir el deducible. Conocer estos conceptos facilita una decisión más informada.
Cultura del seguro y fondo de emergencia
Contar con un seguro no sustituye un fondo de emergencia. Ambos mecanismos cumplen funciones diferentes y pueden complementar la protección financiera.
El ahorro puede contemplar deducibles, coaseguros y gastos que no estén cubiertos por la póliza. De esta manera, el asegurado dispone de recursos para afrontar aquellos costos que permanecen bajo su responsabilidad.
Elegir seguros según las necesidades
Fortalecer la cultura del seguro no significa contratar la cobertura más amplia. La elección debe considerar los riesgos existentes, el patrimonio que se busca proteger y la capacidad de pago.
Revisar las coberturas disponibles también permite identificar qué situaciones ya están protegidas y cuáles podrían generar gastos directos. Así, la prevención se integra a la planificación financiera con base en las necesidades de cada persona.
Síguenos en Instagram

Cada 28 de septiembre se celebra el Día Internacional del Productor Asesor de Seguros (PAS), aunque no está claro el motivo de la elección de esta fecha. La jornada permite destacar la labor de estos intermediarios y repasar algunos antecedentes de la actividad aseguradora.
El Productor de Seguros intermedia entre el asegurado y la compañía. Su función incluye orientar sobre las coberturas que pueden adaptarse a las necesidades de cada persona. Existen productores habilitados para todos los ramos y otros especializados en seguros de vida.
LEE TAMBIÉN: Aseguradoras en el mundo prevén aumentar compras de reaseguro para riesgos de Daños en 2027
Los primeros antecedentes del seguro
La historia del seguro se remonta a antiguas civilizaciones. Babilonios e hindúes utilizaban los llamados préstamos a la gruesa, contratos vinculados con el transporte marítimo.
Los propietarios de barcos podían obtener fondos para comprar mercancías y financiar sus viajes. Si la embarcación o la carga se perdía, el préstamo quedaba cancelado. El mecanismo trasladaba parte del riesgo al banquero.
También existen antecedentes del seguro de vida en la antigua Roma. Algunas asociaciones religiosas recaudaban fondos y los distribuían entre sus miembros cuando fallecía uno de ellos.
Durante la Edad Media, el crecimiento del comercio aumentó la necesidad de proteger las actividades marítimas. Inglaterra se convirtió posteriormente en un centro asegurador, mientras Londres concentró operaciones relacionadas con casco y carga.
Londres y el desarrollo de Lloyd’s
El seguro de incendio apareció durante el siglo XVII, después de un incendio que destruyó gran parte de Londres. Los primeros planes enfrentaron problemas porque no contaban con reservas suficientes para cubrir pérdidas posteriores.
En este contexto surgió la figura de Edward Lloyd, propietario de un café frecuentado por comerciantes y capitanes. Lloyd creó un boletín con información sobre puertos, mareas y movimientos de barcos.
El establecimiento se convirtió en un punto de encuentro para quienes buscaban asegurar embarcaciones. Décadas después, un grupo de aseguradores formó la Sociedad de Lloyd’s, antecedente de Lloyd’s de Londres.
El riesgo como responsabilidad compartida
Otra evolución ocurrió en los Alpes, donde campesinos crearon sociedades de ayuda mutua desde comienzos del siglo XVI. Estas organizaciones buscaban apoyarse ante enfermedades que afectaran a personas o animales.
Mientras Lloyd’s desarrolló una visión comercial del riesgo, estas comunidades promovieron su distribución entre sus integrantes. Con el tiempo, algunas de estas iniciativas llegaron a ciudades como Zúrich y Múnich y contribuyeron al desarrollo de compañías aseguradoras.
Mercado Asegurador
Aseguradoras en el mundo prevén aumentar compras de reaseguro para riesgos de Daños en 2027
Más del 25% de las aseguradoras consultadas por Moody’s Ratings prevé aumentar en 2027 sus compras de reaseguro de Daños para riesgos de Estados Unidos y el Caribe, así como para sus carteras globales.
La encuesta, realizada entre 40 aseguradoras de No Vida y grupos aseguradores de Norteamérica, Europa, Oriente Medio, África y Asia-Pacífico, mostró que cerca del 75% espera mantener en 2027 niveles similares a los de 2026.
LEE TAMBIÉN: Cooperativas registran una tasa combinada de 30,71% al cierre de agosto
Ninguna de las entidades consultadas prevé reducir sus compras de reaseguro para riesgos de Daños en Estados Unidos y el Caribe. Los resultados apuntan a una demanda sostenida de protección frente a determinados escenarios de pérdidas.
Mayor demanda para riesgos severos y coberturas agregadas
El estudio señala un incremento de la demanda de protección frente a riesgos de cola y coberturas agregadas. En concreto, el 52% de los participantes espera contratar más reaseguro para riesgos severos y menos frecuentes.
Entre estos eventos se encuentran los huracanes y terremotos. Además, el 57% de los encuestados prevé ampliar las coberturas agregadas para responder a la acumulación de pérdidas.
Según Moody’s Ratings, esta evolución está relacionada con el aumento de la frecuencia y severidad de determinados riesgos secundarios. Entre ellos figuran las tormentas convectivas, las inundaciones y los incendios forestales.
La agencia prevé que las aseguradoras continúen reteniendo la mayor parte de las pérdidas derivadas de catástrofes que no sean consideradas de máxima intensidad. Sin embargo, una eventual reducción de los puntos de activación de las coberturas podría trasladar una mayor proporción de estas pérdidas al mercado reasegurador.
Mercado mantiene capacidad disponible
El 76% de los encuestados prevé mantener o elevar en 2027 los puntos de activación de las coberturas. Por otro lado, el 24% espera reducirlos.
Moody’s considera que esta última proporción podría anticipar cierta relajación de las condiciones del reaseguro. La agencia también señala que la capacidad disponible continúa siendo elevada.
En cuanto a los contratos de cuota-parte, el 73% de los participantes no prevé cambios para 2027. Mientras tanto, el 13% espera aumentarlos y el 14% contempla reducirlos.
Los resultados de la encuesta muestran así una perspectiva de estabilidad para buena parte de las estrategias de reaseguro. Al mismo tiempo, las aseguradoras consultadas prevén reforzar determinadas protecciones ante riesgos severos y acumulaciones de pérdidas.
Síguenos en Instagram
Mercado Asegurador
Compliance en el sector asegurador: CAV abordó retos regulatorios y de gobernanza
La representante de la CAV confirmó la realización de un segundo encuentro de compliance a finales de octubre
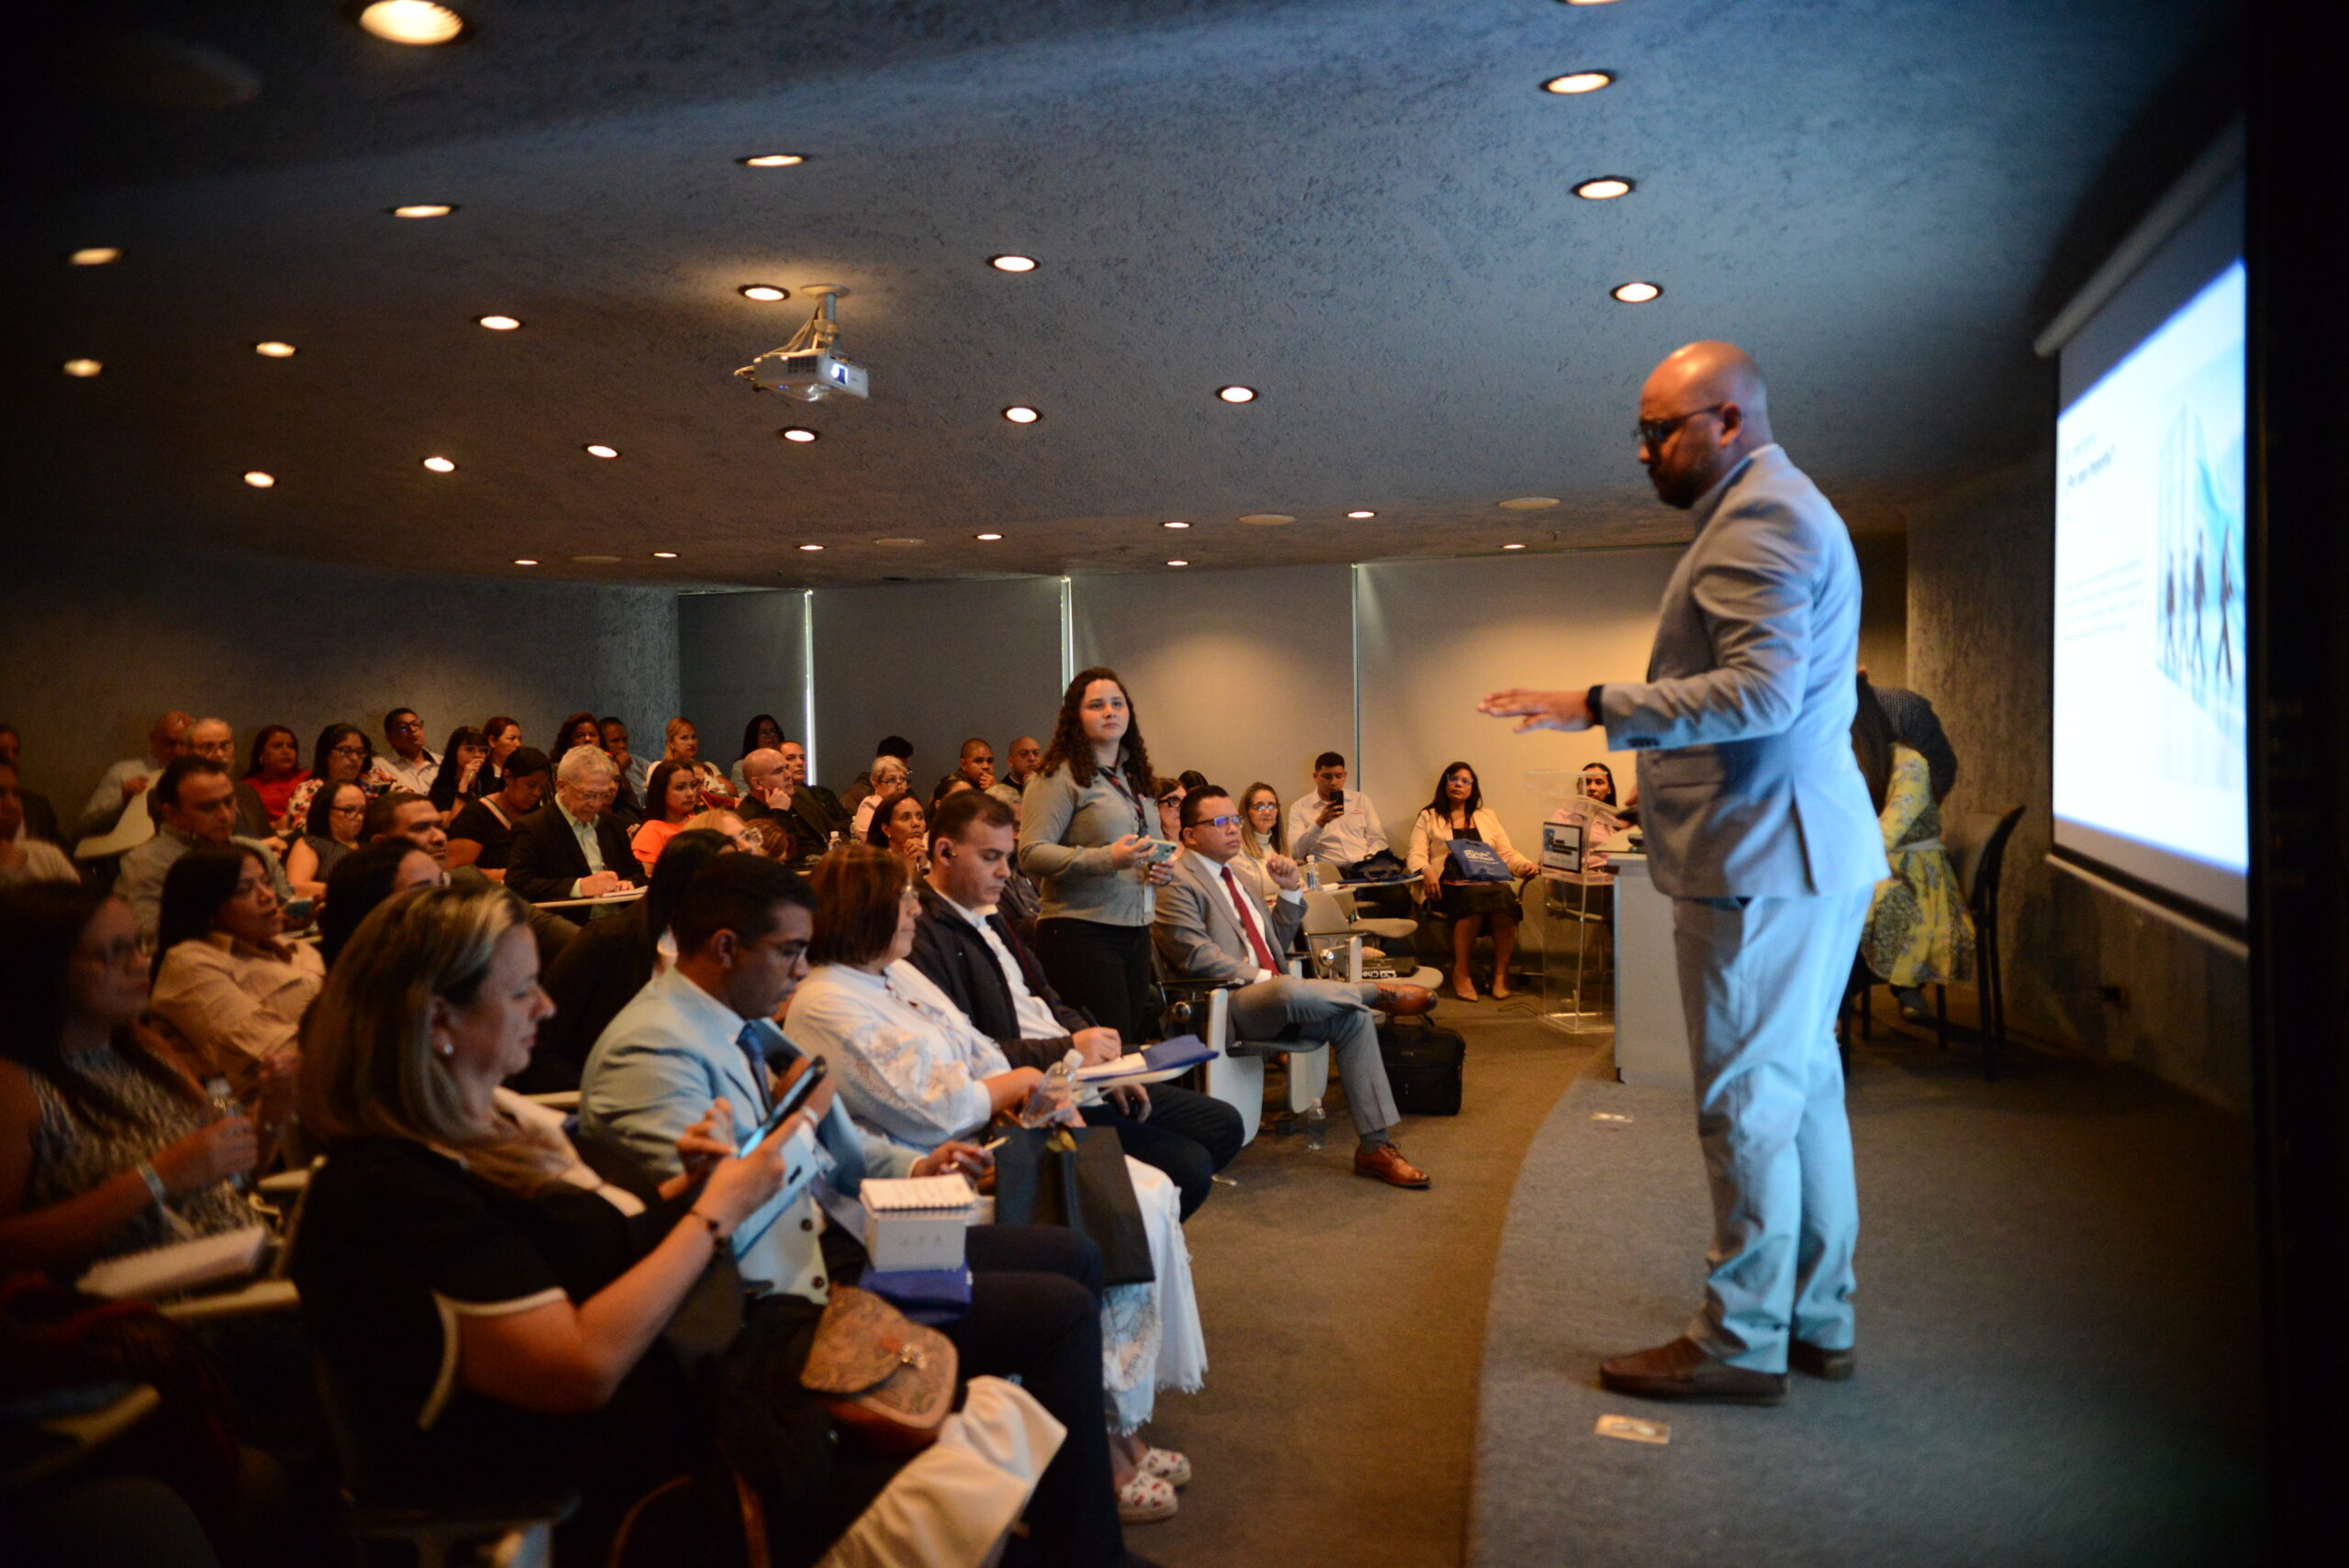
La Cámara de Aseguradores de Venezuela (CAV) celebró el 22 de septiembre el 1er Encuentro de Compliance en el Sector Asegurador. La jornada reunió visiones regulatorias, prácticas y académicas sobre cumplimiento, gestión de riesgos y buen gobierno corporativo.
Durante el encuentro, la presidente ejecutiva de la CAV, Samantha Contreras, explicó que la actividad buscó ofrecer una visión integral sobre los desafíos del sector. La jornada también permitió revisar experiencias de oficiales de cumplimiento y herramientas aplicables a las empresas.
LEE TAMBIÉN: Hispana de Seguros ofrece soluciones ante el nuevo escenario asegurador: tecnología, IA y canales alternativos
“¿Cómo elevamos el nivel de cultura, integridad, de cumplimiento en nuestro país?”, planteó Contreras al explicar uno de los objetivos de la actividad.
Cumplimiento y compromisos ante el GAFI
Contreras señaló que la primera ponencia estuvo a cargo de Maikel Rengifo, director de la oficina de la Superintendencia de la Actividad Aseguradora (Sudeaseg) dedicada a esta materia.
Según explicó, durante su intervención se abordaron los compromisos de Venezuela en el proceso para salir de la lista gris del GAFI. También se revisaron otros aspectos pendientes dentro de este proceso.
“Actividades como esta fomentan y trabajan en equipo para ir conjuntamente saliendo de esa lista”, afirmó Contreras al referirse al papel de estos espacios.
La jornada incorporó después experiencias de oficiales de cumplimiento vinculados con la actividad aseguradora. Para Contreras, estas intervenciones permitieron conocer cómo las empresas enfrentan los retos que plantea esta materia en sus operaciones.
Además, el programa incluyó ponencias académicas y un bloque sobre buen gobierno corporativo. En este segmento participaron especialistas como Diego Castañino, Jeannine Rodríguez y Nancy Granadillo.
Sudeaseg presentó sus guías para los sujetos obligados
Uno de los ponentes fue Víctor Ordaz, especialista en administración de riesgo de legitimación de capitales y financiamiento del terrorismo de la Sudeaseg. Su intervención estuvo centrada en las guías emitidas por la Superintendencia.
Ordaz explicó que estos documentos buscan servir como herramientas de acompañamiento para los sujetos obligados y los oficiales de cumplimiento.
“Lo que busca es ser una herramienta de acompañamiento para los sujetos obligados”, señaló Ordaz durante su participación.
Entre los contenidos abordados estuvieron las funciones del oficial de cumplimiento, el beneficiario final, la identificación de las actividades y profesiones no financieras designadas (APNFD) y la autoevaluación de riesgo.
El especialista explicó que las guías también buscan facilitar la aplicación de políticas de prevención. Asimismo, destacó la cooperación entre la Superintendencia y los sujetos obligados.
“La Superintendencia trabaja de la mano con los sujetos obligados en aras de tener algo muy importante, que es conocimiento”, afirmó.
Según Ordaz, este trabajo conjunto tiene entre sus objetivos fortalecer las acciones contra la delincuencia organizada y prevenir que recursos de origen ilícito reciban apariencia de legalidad.
Segundo encuentro de compliance será a finales de octubre
Contreras señaló que la asistencia registrada durante el primer encuentro superó las previsiones. Esta respuesta llevó a la CAV a anunciar una nueva actividad para finales de octubre.
“La alta demanda por la participación en este primer encuentro nos demostró que, sin duda, nos quedamos cortos”, expresó la presidente ejecutiva.
La representante de la CAV confirmó así la realización de un segundo encuentro de compliance a finales de octubre. La agenda dará continuidad a los temas de cumplimiento y gobierno corporativo abordados durante la primera jornada.
De esta manera, el encuentro del 22 de septiembre abrió una agenda de discusión sobre cumplimiento, gestión de riesgos y gobernanza dentro del sector asegurador venezolano.
Síguenos en Instagram

Cultura del seguro: cómo fortalecer la protección financiera

Día del Productor de Seguros: del riesgo marítimo al seguro moderno

Aseguradoras en el mundo prevén aumentar compras de reaseguro para riesgos de Daños en 2027
Resident Evil: en qué orden ver la saga y cuál es la película más taquillera

Empresas Polar inicia programa para crear 1.000 empresas en Venezuela

Compliance en el sector asegurador: CAV abordó retos regulatorios y de gobernanza

Sociedad Anticancerosa de Venezuela realizará jornada integral de salud

Sociedad Venezolana de Anestesiología y Seguros Caroní acuerdan cobertura para anestesiólogos

Hispana de Seguros ofrece soluciones ante el nuevo escenario asegurador: tecnología, IA y canales alternativos

Sudeaseg activa línea de emergencia de salud para atender reclamos de asegurados

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break3 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador1 año atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador1 año atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador1 año atrás
Cómo y dónde donar: centros de acopio para afectados en Mérida