


Mercado Asegurador
Bancaseguros concentró más del 55% de la nueva producción aseguradora en España

El canal de bancaseguros en España fortaleció su participación en el mercado durante 2025. Los operadores concentraron más del 36% de la cuota de distribución, tres puntos porcentuales por encima del ejercicio anterior, según los datos presentados por Amaef en su Conferencia Anual 2026.
Además, este canal superó el 55% de la nueva producción aseguradora, frente al 53% registrado en 2024. Esto significa que más de la mitad de las nuevas primas del sector se distribuyeron mediante operadores vinculados con entidades bancarias.
LEE TAMBIÉN: AVDT plantea cambios tributarios para fortalecer al sector asegurador y bancario
Las cifras reflejan el papel de la bancaseguros como una de las principales vías de acceso a productos de protección. Su participación destaca especialmente en los seguros de Vida, aunque también registra avances en Salud, Hogar y Accidentes Personales.
Vida concentra la mayor participación del canal
En el ramo de Vida, la bancaseguros reúne más del 63% del volumen de negocio y cerca del 67% de la nueva producción. En Vida Individual, su participación alcanza el 70,13% del negocio y el 72,69% de las nuevas primas.
El peso del canal es todavía mayor en los seguros de riesgo individual. En este segmento representa el 88,44% de la nueva producción, una modalidad vinculada directamente con la protección económica de las personas y sus familias.
En Salud, los operadores de bancaseguros concentran más del 14% del volumen de negocio y cerca del 33% de la nueva producción. Por su parte, en Hogar representan casi el 40% del negocio y superan el 55% de las nuevas primas.
El canal también alcanza una participación del 34% en Accidentes Personales, lo que evidencia su presencia en distintas modalidades de protección y su capacidad para distribuir productos aseguradores a través de la infraestructura bancaria.
Amaef analiza los retos de la distribución aseguradora
Estos resultados se presentaron durante la Conferencia Anual 2026 de Amaef, encuentro que reunió a más de 250 representantes de la industria bancaria y aseguradora española. La agenda abordó la evolución del canal y su papel ante los desafíos económicos y sociales.
El presidente de Amaef, Álvaro Urrutia, destacó la importancia de mantener la confianza de los clientes y adaptar la actividad a las nuevas expectativas. “la confianza de nuestros clientes es nuestro principal activo y debemos estar a la altura de ella. Tenemos que anticiparnos a los cambios, evolucionar al ritmo que exige la sociedad y responder a las expectativas de clientes y reguladores, sin renunciar a las fortalezas que nos han traído hasta aquí. Afrontar el futuro con ambición implica también asumir la responsabilidad de que nuestro trabajo tenga un impacto positivo en las personas y contribuya al bienestar de la sociedad”.
Por su parte, la vicepresidenta de Amaef, Mónica Paz, señaló que la bancaseguros debe combinar el asesoramiento profesional con las herramientas tecnológicas. También subrayó la importancia de acercar soluciones aseguradoras comprensibles y accesibles ante un entorno de incertidumbre.
Síguenos en Instagram

Mercado Asegurador
Sudeaseg establece nuevos plazos para aprobar planes de incentivos a intermediarios
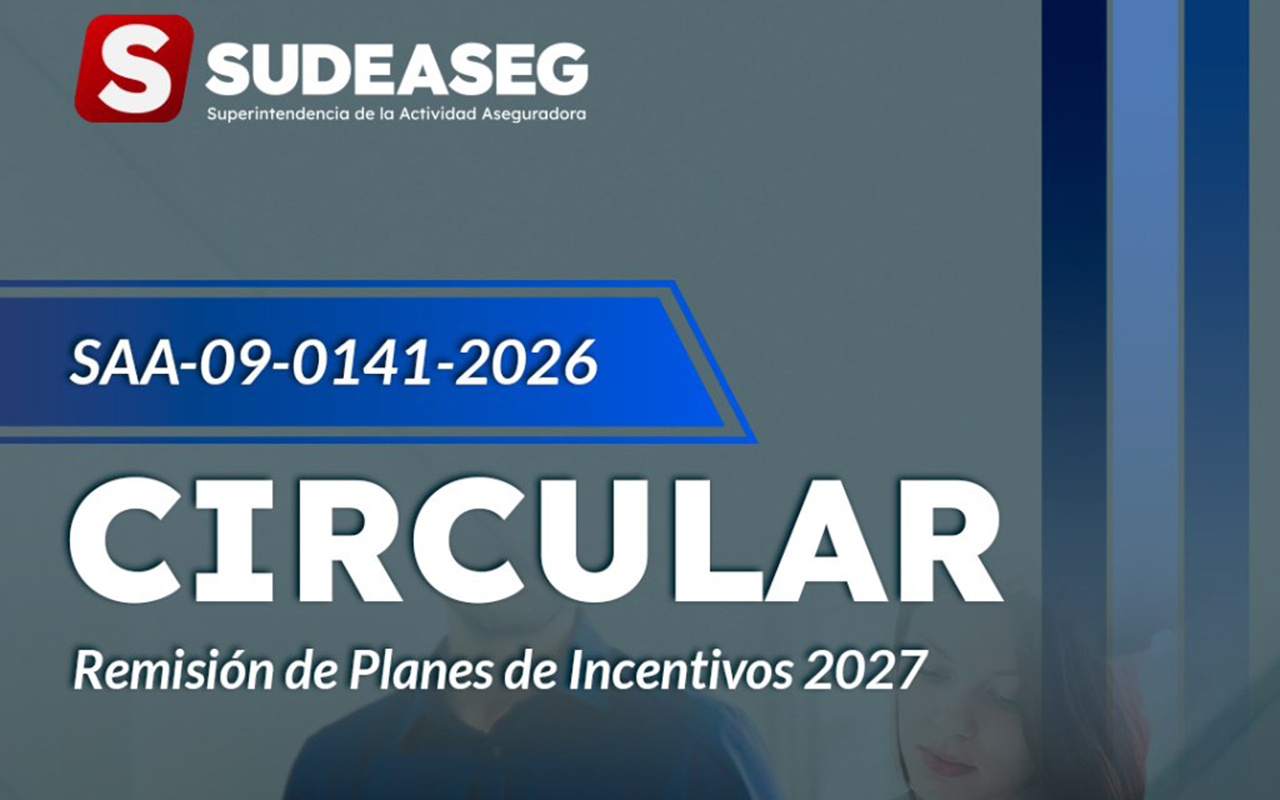
La Sudeaseg estableció nuevos lineamientos para la presentación y aprobación de comisiones, bonos y planes de incentivos destinados a los intermediarios de la actividad aseguradora. La disposición está contenida en la Circular SAA-09-0141-2026, emitida el 30 de octubre de 2026.
La comunicación está dirigida a empresas de seguros, empresas de medicina prepagada, asociaciones cooperativas que realizan actividad aseguradora y sociedades de corretaje de seguros. El documento establece condiciones específicas para los planes correspondientes al ejercicio fiscal 2027.
LEE TAMBIÉN: Sudeaseg realizó primer Congreso de Gestión de Riesgos para el sector asegurador
Según el primer punto de la circular, las entidades deberán presentar estos mecanismos de forma extraordinaria y por una sola vez. La documentación deberá consignarse en formato físico ante la Coordinación de Correspondencia de la Superintendencia de la Actividad Aseguradora, a más tardar el 6 de noviembre de 2026.
Sudeaseg fija fechas para la presentación de los planes
La circular también contempla un segundo plazo para los planes de incentivos que no hayan sido presentados oportunamente o aprobados durante el ejercicio fiscal 2026. En estos casos, las solicitudes podrán consignarse ante el órgano de control entre el 1 y el 31 de enero de 2027.
Además, cada solicitud deberá cumplir con las disposiciones de las Normas sobre Planes de Incentivos para Retribuir las Gestiones de los Intermediarios de la Actividad Aseguradora. El organismo exige que los expedientes incluyan el estudio técnico correspondiente, suscrito por un actuario inscrito ante la Superintendencia.
La documentación consignada en físico también deberá contar con su respectivo respaldo digital. Este requisito forma parte de las condiciones establecidas para tramitar las solicitudes de aprobación.
Ver esta publicación en Instagram
Una publicación compartida por SUDEASEG Oficial (@sudeasegoficial)
La aprobación previa será obligatoria
En el último punto, la Sudeaseg recordó a los sujetos regulados que está prohibido aplicar o pagar bonificaciones e incentivos a los intermediarios sin contar previamente con la aprobación expresa del organismo.
El incumplimiento de esta disposición puede dar lugar a sanciones administrativas, conforme al artículo 126 de la Ley de la Actividad Aseguradora.
La circular fue suscrita por Leonel David Lacera Urdaneta, superintendente de la Actividad Aseguradora. Con estas instrucciones, el organismo precisa los procedimientos y fechas que deberán observar las entidades del sector para gestionar sus planes de incentivos.
Síguenos en Instagram
Mercado Asegurador
Reaseguro petrolero plantea nuevos desafíos legales para las aseguradoras venezolanas
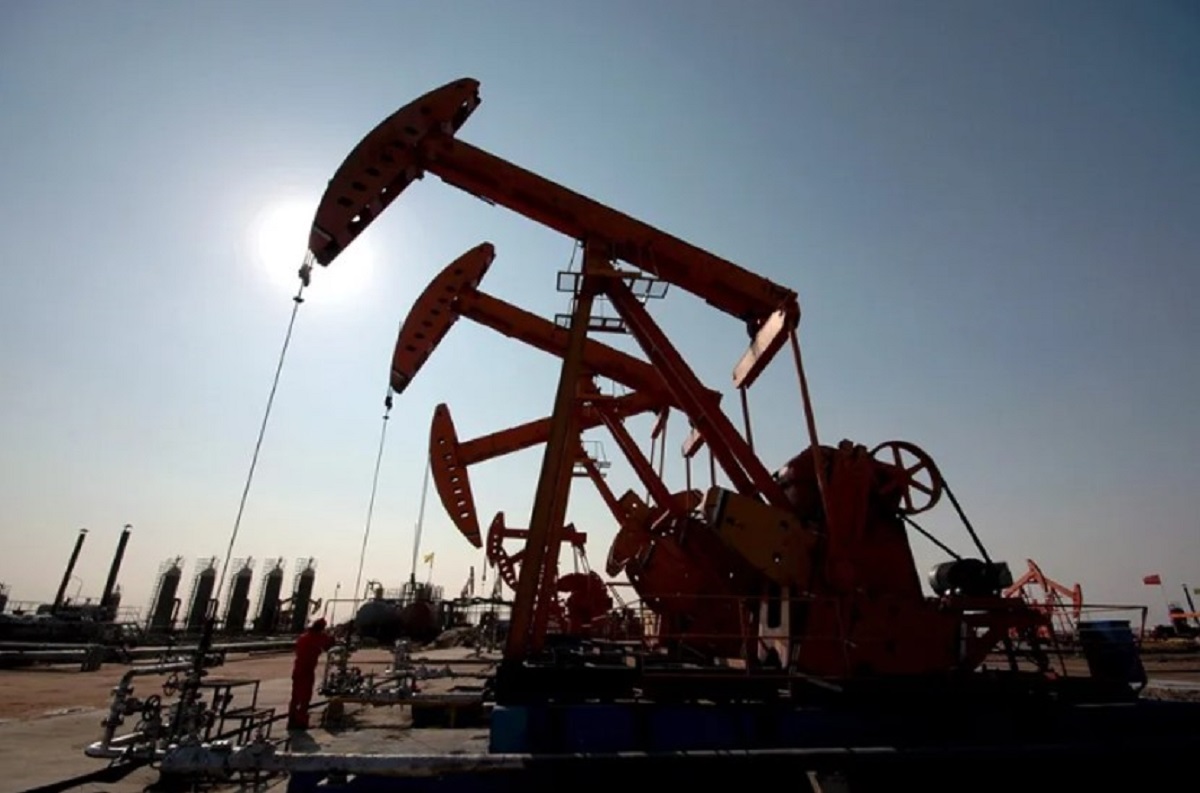
El reaseguro petrolero en Venezuela enfrenta un cambio en sus condiciones de contratación. Los reaseguradores internacionales exigen que los riesgos facultativos vinculados con la industria de hidrocarburos se rijan por leyes extranjeras y contemplen arbitrajes fuera del país. Esta situación introduce nuevas obligaciones para las aseguradoras y los contratistas nacionales.
Según explica Rafael Casique, experto en gestión de riesgos y corredor de seguros, los riesgos relacionados con equipos de pozo, perforación y responsabilidad de contratistas suelen colocarse individualmente en mercados de Londres o Estados Unidos. Sin embargo, la exigencia de utilizar legislación extranjera modifica una práctica que durante décadas estuvo vinculada con el marco jurídico venezolano.
LEE TAMBIÉN: AVDT plantea cambios tributarios para fortalecer al sector asegurador y bancario
El cambio genera un descalce jurídico entre la póliza emitida localmente y el contrato de reaseguro. Aunque ambos documentos pueden compartir condiciones, límites y exclusiones, sus mecanismos para resolver controversias y exigir pagos podrían ser diferentes.
Dos escenarios para el mercado asegurador
El análisis de Casique, publicado en el medio Finanzas Digital, identifica dos posibles escenarios. En el primero, la Superintendencia de la Actividad Aseguradora no autoriza pólizas sometidas a legislación extranjera. La aseguradora emitiría entonces bajo ley venezolana y cedería el 100 % del riesgo mediante un contrato facultativo internacional.
Esta estructura puede generar dificultades ante un siniestro. La legislación venezolana establece un plazo de 20 días para indemnizar, mientras que el reasegurador podría condicionar el pago a sus propios procedimientos de revisión. Así, la aseguradora asumiría una obligación que depende de fondos sujetos a condiciones externas.
En el segundo escenario, se permitiría emitir pólizas bajo ley inglesa y arbitraje internacional. Aunque esto alinearía el contrato de seguro con el reaseguro, trasladaría mayores costos y dificultades al contratista venezolano. Reclamar en Londres implica honorarios legales, procedimientos en otro idioma y gastos que pueden superar la capacidad financiera de empresas medianas.
El costo del descalce recae en los actores más pequeños
El contexto regulatorio también influye. Casique señala la reforma de la Ley Orgánica de Hidrocarburos, publicada el 29 de enero de 2026, y la Licencia General 46 de la OFAC como elementos que impulsan nuevas condiciones contractuales.
Ante este panorama, el especialista plantea negociar antes de suscribir las pólizas. Entre las alternativas menciona establecer plazos de control de reclamos compatibles con la normativa venezolana, pagos simultáneos del reasegurador y límites a los costos de arbitraje.
El reaseguro petrolero no solo debe evaluarse por el monto de cobertura. También importa determinar bajo qué legislación se puede reclamar y cuánto cuesta hacer efectivo el pago. De lo contrario, una póliza con límites elevados podría convertirse en una protección difícil de ejecutar para el asegurado.
Síguenos en Instagram
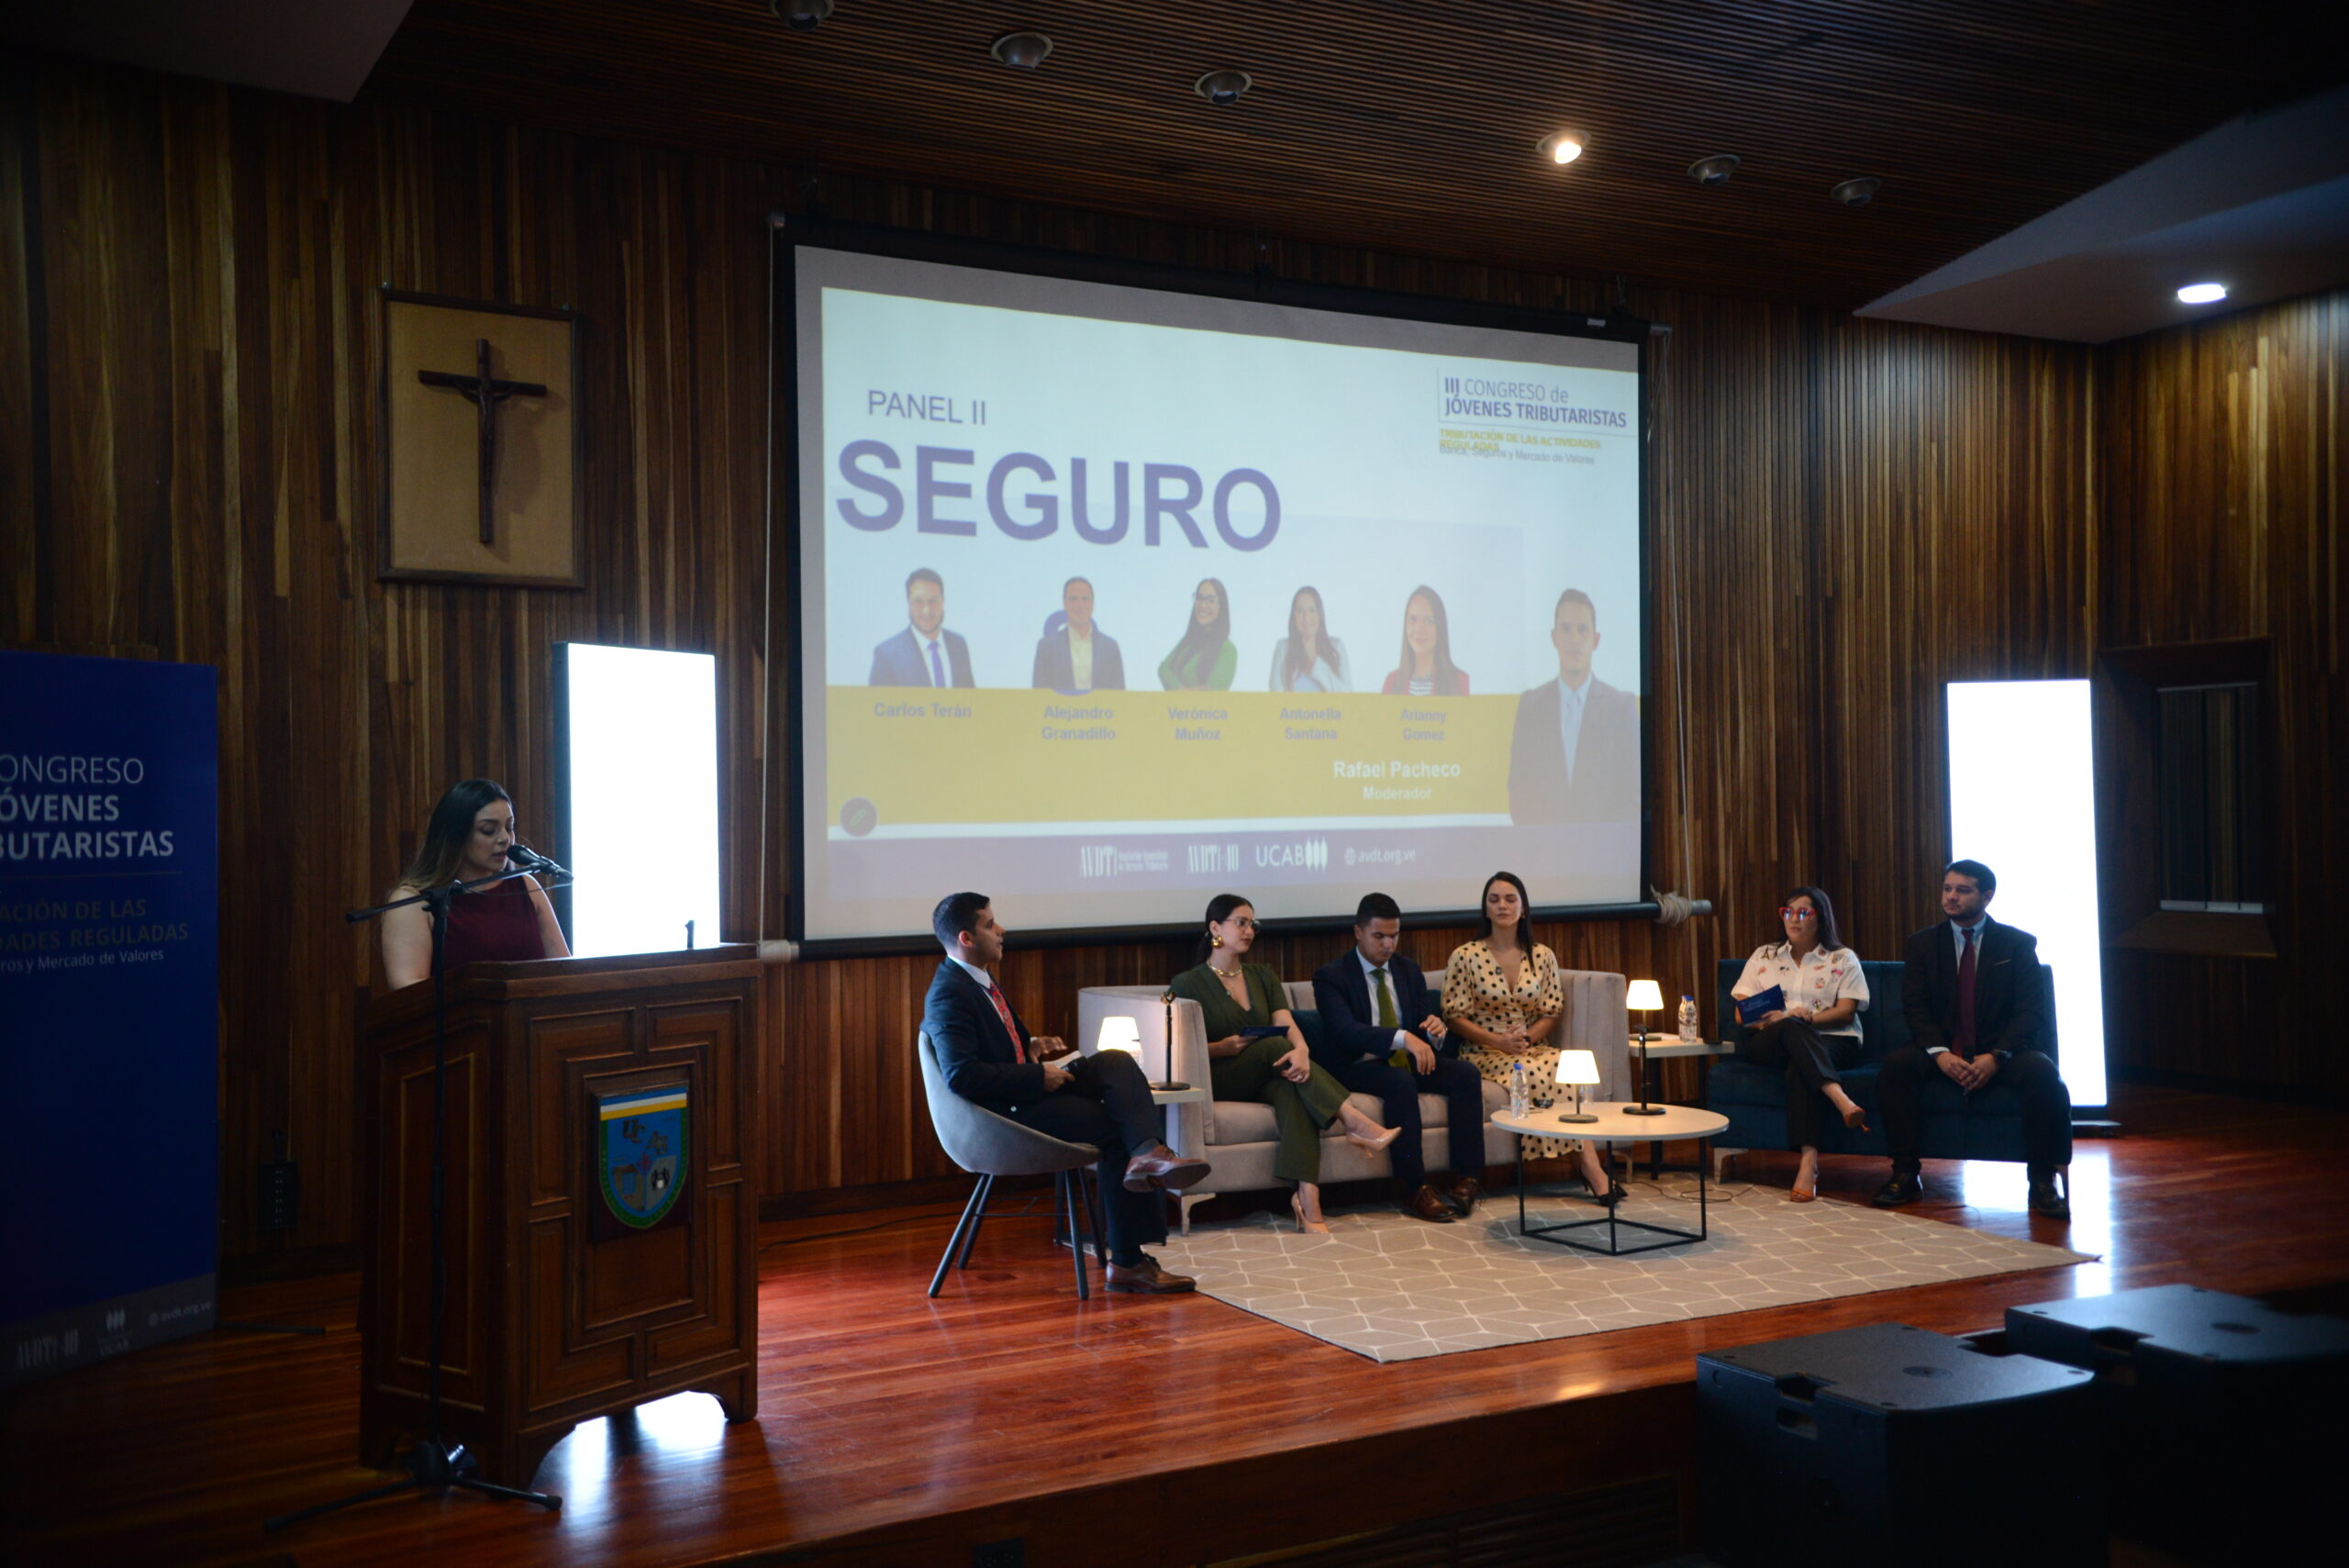
La Asociación Venezolana de Derecho Tributario (AVDT) abordó los desafíos regulatorios y fiscales de los sectores asegurador, bancario, financiero y del mercado de valores durante la tercera edición del Congreso de Jóvenes Tributaristas. Las ponencias analizaron las limitaciones del marco tributario actual y posibles medidas para mejorar las condiciones de estos sectores.
En el área de seguros, Rafael Pacheco, miembro de la asociación, examinó las deficiencias de la normativa tributaria y las alternativas para atenderlas. Entre los puntos señalados destacó la necesidad de revisar los beneficios fiscales dirigidos a promover la actividad aseguradora, especialmente en segmentos como los microseguros.
LEE TAMBIÉN: Startup Venezuela Summit conectó emprendedores venezolanos con capital internacional
“Dentro del mercado asegurador en materia tributaria, hay varias distinciones que podemos hacer, destacando la promoción del sector asegurador y los beneficios fiscales que se atienden, los cuales por el momento no son suficientes para poder impulsar el tema de los microseguros, por ejemplo”, detalló Pacheco.
Sector asegurador plantea revisar la carga tributaria
Entre las recomendaciones expuestas por Pacheco figura la revisión de la parafiscalidad que afecta al sector asegurador, junto con una mayor transparencia sobre el destino de los recursos recaudados. También propuso restablecer el ajuste por inflación para las compañías de seguros.
Estas medidas, según el planteamiento presentado durante el congreso, forman parte de los aspectos que requieren atención para mejorar el entorno tributario de las aseguradoras. La revisión de los beneficios fiscales también se relaciona con la posibilidad de ampliar el alcance de productos dirigidos a segmentos con menor acceso a coberturas, como los microseguros.
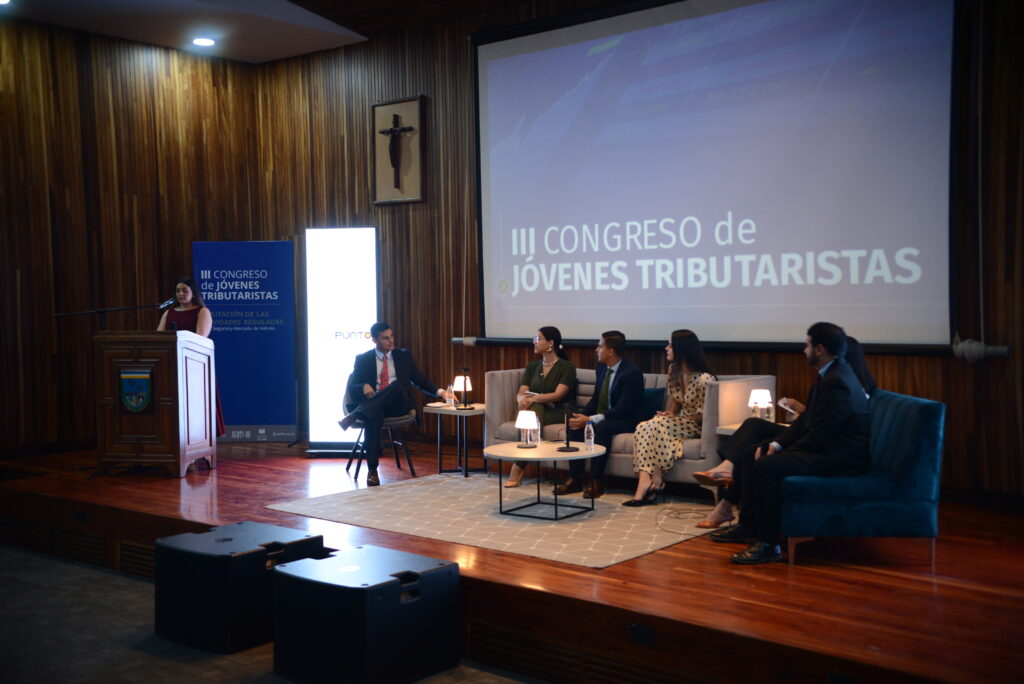
Por su parte, Arianny Gómez, economista especialista en precios de transferencia, destacó la importancia de la transparencia en las transacciones. Sin embargo, advirtió sobre los rezagos que persisten en los procesos de digitalización tributaria en Venezuela.
“En este momento el tema de la digitalización está muy atrasado porque incluso la declaración informativa que es una obligación fiscal se presenta en físico en el Seniat, pero tenemos esperanza que las innovaciones que se están realizando sean beneficiosas para el sector y sus integrantes”, precisó Gómez.
Banca enfrenta retos en materia de impuestos y jurisdicción
El congreso también examinó los desafíos fiscales del sector bancario, con especial atención al impuesto de 1 por 1.000 y a los aportes sociales que deben realizar las instituciones. José De Sousa, abogado de TPA, expuso estos temas y señaló la existencia de asimetrías en el sistema.
Uno de los puntos abordados fue la dificultad de determinar las obligaciones tributarias cuando un cliente mantiene vínculos con distintas jurisdicciones. Esta situación exige establecer con claridad dónde corresponde practicar las retenciones y ante qué Estado deben enterarse los impuestos.
“Si existen 4 posibles jurisdicciones de un cliente, el banco tiene que saber a quién le retiene, cómo le retiene y ante qué estado tiene que pagar. Ese es uno de los principales temas que requieren una solución”, indicó De Sousa.
Las intervenciones de los especialistas pusieron sobre la mesa la necesidad de revisar distintos componentes del sistema tributario, desde los incentivos para la actividad aseguradora hasta la claridad de las obligaciones bancarias. La digitalización y la transparencia también figuraron entre los aspectos señalados para mejorar la gestión fiscal de estos sectores.
Síguenos en Instagram

Sudeaseg establece nuevos plazos para aprobar planes de incentivos a intermediarios

Bancaseguros concentró más del 55% de la nueva producción aseguradora en España

Reaseguro petrolero plantea nuevos desafíos legales para las aseguradoras venezolanas

CAVECECO celebrará su quinto Congreso anual este 5 de noviembre

AVDT plantea cambios tributarios para fortalecer al sector asegurador y bancario

Cámara inmobiliaria reveló un alza en la demanda de viviendas en la Gran Caracas

Startup Venezuela Summit conectó emprendedores venezolanos con capital internacional

Cashea proyecta ampliar su oferta financiera hacia vehículos e inmuebles

Sudeaseg realizó primer Congreso de Gestión de Riesgos para el sector asegurador

Maxus presentó la D90 en Autofest y anunció un plan de compra desde $500

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break4 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador2 años atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Mercado Asegurador2 años atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador4 años atrás
Todo lo que tienes que saber hoy sobre una “póliza HCM”