


Mercado Asegurador
La falta de seguros expone al crédito latinoamericano ante los desastres naturales

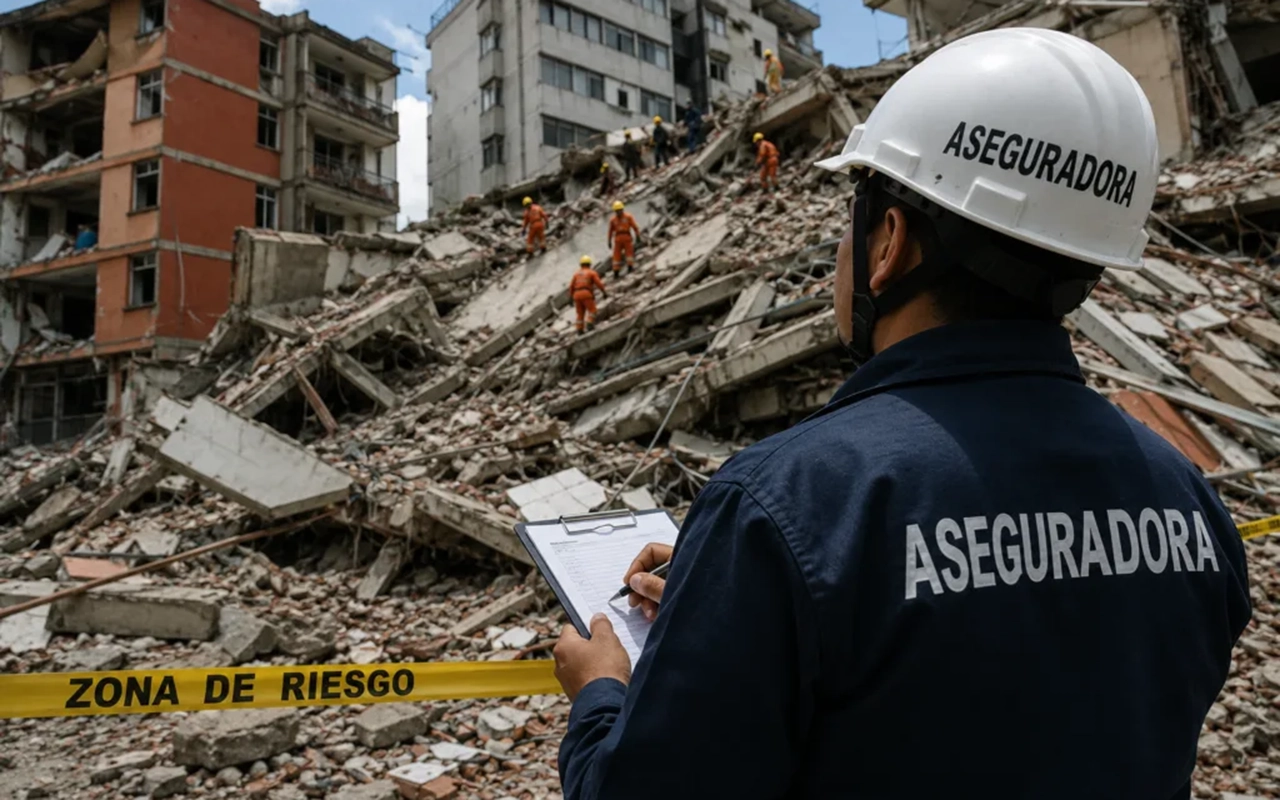
Los desastres naturales pueden dejar consecuencias que van más allá de los daños materiales. En América Latina, la baja cobertura de seguros expone a hogares y empresas a pérdidas que afectan su liquidez y capacidad de pago, mientras aumenta la presión sobre bancos y finanzas públicas. Los terremotos de 2026 en Colombia y Venezuela volvieron a poner el tema en discusión.
Franklin Nogueira, director regional de Crédito en Marsh, advirtió a Bloomberg que la brecha de protección aseguradora constituye un factor de riesgo para el sistema financiero. Cuando los daños no cuentan con cobertura suficiente, las obligaciones económicas continúan, aunque los ingresos y el valor de los activos disminuyan.
LEE TAMBIÉN: Los seguros HCM concentraron 66,68% de las primas hasta septiembre
Los daños materiales pueden convertirse en problemas de crédito
En las empresas, las consecuencias incluyen interrupciones operativas, reducción del flujo de caja y mayores necesidades de capital de trabajo. En los hogares, los gastos de reparación, alquiler temporal y reposición de bienes coinciden con el pago de compromisos financieros existentes.
Esta situación puede reducir el valor de las garantías y elevar el riesgo de mora, reestructuraciones e incumplimientos. Aunque Colombia tiene un mercado asegurador más desarrollado que Venezuela, Nogueira señaló que la cobertura también resulta insuficiente en segmentos como las pymes, las viviendas y los activos productivos.
Según Swiss Re Institute, las pérdidas globales aseguradas por catástrofes naturales alcanzaron US$42.000 millones durante el primer semestre de 2026. Los seguros cubrieron el 42% de las pérdidas económicas mundiales, por encima del promedio de 30 años, situado en 33%. El instituto atribuyó parte de ese resultado a la concentración de daños en Estados Unidos y otros mercados con mayor cobertura.
El informe identificó la secuencia sísmica del 24 de junio en Venezuela como la catástrofe natural más costosa de América Latina desde el terremoto de Chile de 2010. Los daños en edificios e infraestructura venezolana se estimaron en aproximadamente US$20.000 millones.
Pymes y viviendas, entre los sectores más expuestos
En la región, los seguros suelen concentrarse en activos corporativos formales, grandes proyectos de infraestructura y parte de las carteras hipotecarias. En cambio, las viviendas, los pequeños comercios, las pymes y la infraestructura pública local mantienen brechas de protección.
Para Nogueira, uno de los obstáculos es que muchas compañías consideran el seguro un gasto prescindible y no una herramienta para proteger su capacidad financiera. También señaló que algunas decisiones empresariales se toman sin información estructurada sobre los riesgos.
A esta situación se suma el subaseguro: pólizas cuyas sumas aseguradas no cubren el costo real de reconstrucción, reposición de bienes o interrupción del negocio. Por ello, tener una póliza no garantiza que una empresa pueda recuperar su capacidad operativa después de una catástrofe.
El seguro de crédito creció 10% anual desde 2016
La protección frente al impago también gana espacio en América Latina. Según datos de la Asociación Latinoamericana de Seguro de Crédito (Alasece), citados por Marsh, este mercado creció a una tasa promedio anual del 10% desde 2016 y alcanzó US$560 millones en primas emitidas en 2025.
México registró el mayor crecimiento del volumen de primas en dólares durante 2025, con 32%, seguido de Costa Rica, con 24%, y Colombia, con 14%. Brasil concentró el 33% del mercado regional, México el 25%, Chile el 18% y Colombia el 9%.
Ampliar las coberturas y adecuarlas a los costos reales de recuperación es uno de los retos para reducir la exposición financiera. Según el análisis de Marsh, una mayor protección puede ayudar a preservar la liquidez de los deudores y limitar el deterioro de las carteras de crédito después de un desastre.
Síguenos en Instagram

El negocio de bancaseguros en España aumentó su contribución a los resultados financieros durante 2025. Según un informe de la consultora Afi, las ganancias de las aseguradoras vinculadas a entidades bancarias crecieron un 13,5%, frente a poco más del 5% del conjunto del negocio bancario.
De los 21.483 millones de euros de beneficios registrados por la banca española, 2.639 millones correspondieron directamente a la actividad aseguradora. Al sumar los resultados de sociedades participadas junto con aseguradoras, la contribución alcanzó los 3.355 millones de euros.
LEE TAMBIÉN: La falta de seguros expone al crédito latinoamericano ante los desastres naturales
La bancaseguros gana peso en los resultados
La actividad aseguradora representó más del 12% de los beneficios bancarios en 2025. Además, las entidades financieras concentraron el 45,3% de las ganancias del sector asegurador, una proporción similar a la de 2024.
Afi también destaca el aporte de la distribución de pólizas a través de las redes bancarias, que genera ingresos por comisiones. Al considerar estos ingresos indirectos junto con los beneficios directos, la consultora estima que los seguros podrían aportar entre el 20% y el 25% de los resultados de la banca española.
La evolución del primer semestre de 2026 apunta a que esta contribución podría seguir creciendo, especialmente si se estabilizan los márgenes de la actividad bancaria tradicional.
CaixaBank lidera los beneficios de bancaseguros
CaixaBank concentró cerca del 56% de los beneficios de la bancaseguros en España, con 1.486 millones de euros en 2025. Su actividad se apoya en VidaCaixa y SegurCaixa Adeslas, esta última participada en partes iguales por CaixaBank y Mutua Madrileña.
El peso de los seguros en los resultados de CaixaBank pasó del 25% en 2024 al 28% en 2025, según los datos recogidos por Afi.
Síguenos en Instagram
Los seguros de Hospitalización, Cirugía y Maternidad (HCM) representaron el 66,68% de las primas netas cobradas por el mercado asegurador venezolano entre enero y septiembre de 2026, de acuerdo con el Boletín Cifras N.º 59 de la Superintendencia de la Actividad Aseguradora (Sudeaseg).
La distribución por ramos muestra que las pólizas individuales tuvieron la mayor participación dentro del total acumulado durante los primeros nueve meses del año.
LEE TAMBIÉN: Tres aseguradoras concentran más de la mitad del mercado venezolano
HCM individual lideró la distribución por ramos
Las primas correspondientes a HCM individual representaron el 37,45% del total, mientras que la modalidad colectiva alcanzó el 29,23%. En conjunto, ambas categorías sumaron más de dos tercios de las primas netas cobradas reportadas en el boletín.
Después de los seguros de salud, el grupo de otros ramos ocupó el siguiente lugar, con una participación de 14,47%. Por su parte, el ramo de casco de vehículos representó el 8,09% del total.
Otros ramos completaron la distribución
El reporte también incluyó los ramos Diversos, con 3,98%, y Responsabilidad Civil de Vehículos (RCV), con 3,76%. El ramo Combinado registró una participación cercana al 3%, según la distribución publicada.
Estas cifras permiten observar cómo se repartieron las primas netas cobradas entre las distintas categorías de seguros hasta el cierre de septiembre. En particular, la suma de las modalidades individual y colectiva de HCM refleja el peso de los productos de salud dentro de la estructura del mercado.
Síguenos en Instagram
Mercantil C.A., Caracas C.A. e Internacional S.A. concentraron el 53,01% de las primas netas cobradas por el mercado asegurador venezolano entre enero y septiembre de 2026, según el Boletín Cifras N.º 59 de la Superintendencia de la Actividad Aseguradora (Sudeaseg).
Las cifras acumuladas al cierre de septiembre muestran la participación de las principales compañías en el volumen de primas registradas durante los primeros nueve meses del año.
LEE TAMBIÉN: Septiembre registró Bs. 98.967 millones en primas netas cobradas
Mercantil encabeza el ranking de aseguradoras
Mercantil C.A. ocupó el primer lugar, con primas netas cobradas por Bs. 159.294 millones, equivalentes al 28,09% del total. En segundo puesto se ubicó Caracas C.A., con Bs. 107.756 millones y una participación de 19%.
Internacional S.A. completó las tres primeras posiciones, con Bs. 33.607 millones, correspondientes al 5,93% del mercado. La suma de estas participaciones representa más de la mitad de las primas netas cobradas durante el período analizado.
Las diez primeras compañías reúnen 81,25%
El informe también refleja la participación acumulada de las diez primeras empresas del ranking. En conjunto, estas compañías registraron Bs. 460.820 millones en primas netas cobradas, cifra equivalente al 81,25% del total del mercado.
El ranking incluye a otras empresas con participaciones individuales menores, entre ellas Oceánica, Hispana, Venezuela, Mapfre, Constitución, Pirámide y Miranda.
Los datos permiten identificar la distribución de las primas entre las principales aseguradoras durante el período, sin que la participación en el ranking represente por sí sola una medición de rentabilidad o solvencia.
Síguenos en Instagram


Los seguros aportan más del 12% del beneficio de la banca española

La falta de seguros expone al crédito latinoamericano ante los desastres naturales

Tesla presenta un vehículo con propulsores y prevé producirlo en 2028

Venezuela registró 377 accidentes de tránsito durante agosto de 2026

Los seguros HCM concentraron 66,68% de las primas hasta septiembre

Tres aseguradoras concentran más de la mitad del mercado venezolano

Septiembre registró Bs. 98.967 millones en primas netas cobradas

Víctor Ordaz: el compliance fortalece la gestión de riesgos en seguros

Sudeaseg reporta crecimiento de 18% en el sector asegurador venezolano

Richard Branson participará en el Startup Venezuela Summit 2026 en octubre

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break3 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador1 año atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador2 años atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador3 años atrás
Todo lo que tienes que saber hoy sobre una “póliza HCM”