


Mercado Asegurador
Seguro de vivienda en Venezuela: una protección aún poco utilizada


El seguro de vivienda en Venezuela mantiene una baja penetración entre los propietarios, pese a que las pólizas pueden ofrecer protección ante terremotos, incendios, inundaciones, daños a terceros y otros riesgos que pueden afectar el patrimonio familiar.
María Silvia Rodríguez, presidenta de la Junta Directiva de la Cámara de Aseguradores de Venezuela, señaló que la experiencia reciente permitió identificar una limitada protección aseguradora entre los propietarios de viviendas frente a eventos naturales.
LEE TAMBIÉN: Mapfre apuesta por los seguros digitales con Inteligencia Artificial
“Prácticamente nadie tenía asegurada su vivienda”, afirmó Rodríguez al referirse a la situación observada tras los recientes eventos sísmicos registrados en el país.
Seguro de vivienda en Venezuela sigue con baja penetración
La representante gremial explicó que la gestión de riesgos en Venezuela se ha concentrado principalmente en empresas, industrias y otras organizaciones. En cambio, la protección del patrimonio de las familias no ha ocupado el mismo nivel de prioridad.
Rodríguez atribuyó esta situación, en parte, a una falta de cultura de prevención. Según explicó, los seguros de salud suelen estar entre las principales prioridades de las familias, mientras que otras coberturas, como las de vivienda y vida, tienen menor presencia.
La ejecutiva también señaló que el acceso al crédito habitacional tuvo en el pasado un papel importante en la expansión del seguro residencial. Las viviendas adquiridas mediante financiamiento incluían normalmente una póliza asociada al crédito.
Con la reducción de este mecanismo de financiamiento, esa práctica perdió presencia. Como consecuencia, también disminuyó el contacto de los propietarios con este tipo de protección.
El costo no sería la principal barrera
Rodríguez destacó que el precio de una póliza residencial puede resultar accesible frente al valor del patrimonio que protege. Como referencia, explicó que una cobertura equivalente al 0,10% del monto asegurado permitiría proteger una vivienda valorada en 100.000 dólares por unos 100 dólares.
“Es relativamente muy económico”, afirmó la representante gremial, quien consideró que el principal desafío está relacionado con las prioridades de gasto y la cultura de prevención de los venezolanos.
La protección residencial, además, no se limita a los daños provocados por terremotos. Una póliza puede contemplar diferentes riesgos que afectan de manera frecuente a las viviendas.
Entre ellos se encuentran los incendios, las inundaciones y los daños ocasionados a terceros. Por esta razón, Rodríguez planteó la necesidad de entender el seguro como una herramienta de gestión del riesgo y no únicamente como una respuesta ante una emergencia.
Prevención y reconstrucción tras un desastre
Para la presidenta de la Junta Directiva de la Cámara de Aseguradores de Venezuela, la diferencia entre contar con una póliza y no tenerla se hace especialmente visible después de una tragedia.
Tras un evento de gran magnitud, las familias deben enfrentar la recuperación de sus viviendas y bienes. En ese proceso, contar con un respaldo financiero puede facilitar la reconstrucción y reducir parte de la presión económica.
Rodríguez también consideró que la baja protección residencial refleja un reto para el propio sector asegurador. A su juicio, las compañías y organizaciones gremiales tienen responsabilidad en la comunicación y educación sobre prevención y gestión de riesgos.
En este contexto, fortalecer la cultura aseguradora puede contribuir a que más familias conozcan las alternativas disponibles y evalúen la protección de sus viviendas como parte de la planificación de su patrimonio.
El desafío para el seguro de vivienda en Venezuela pasa, así, por ampliar su alcance y generar mayor conciencia sobre los riesgos que pueden afectar a las familias. La prevención, sostuvo Rodríguez, debe formar parte de las decisiones financieras antes de que ocurra un evento que obligue a reconstruir.
Síguenos en Instagram



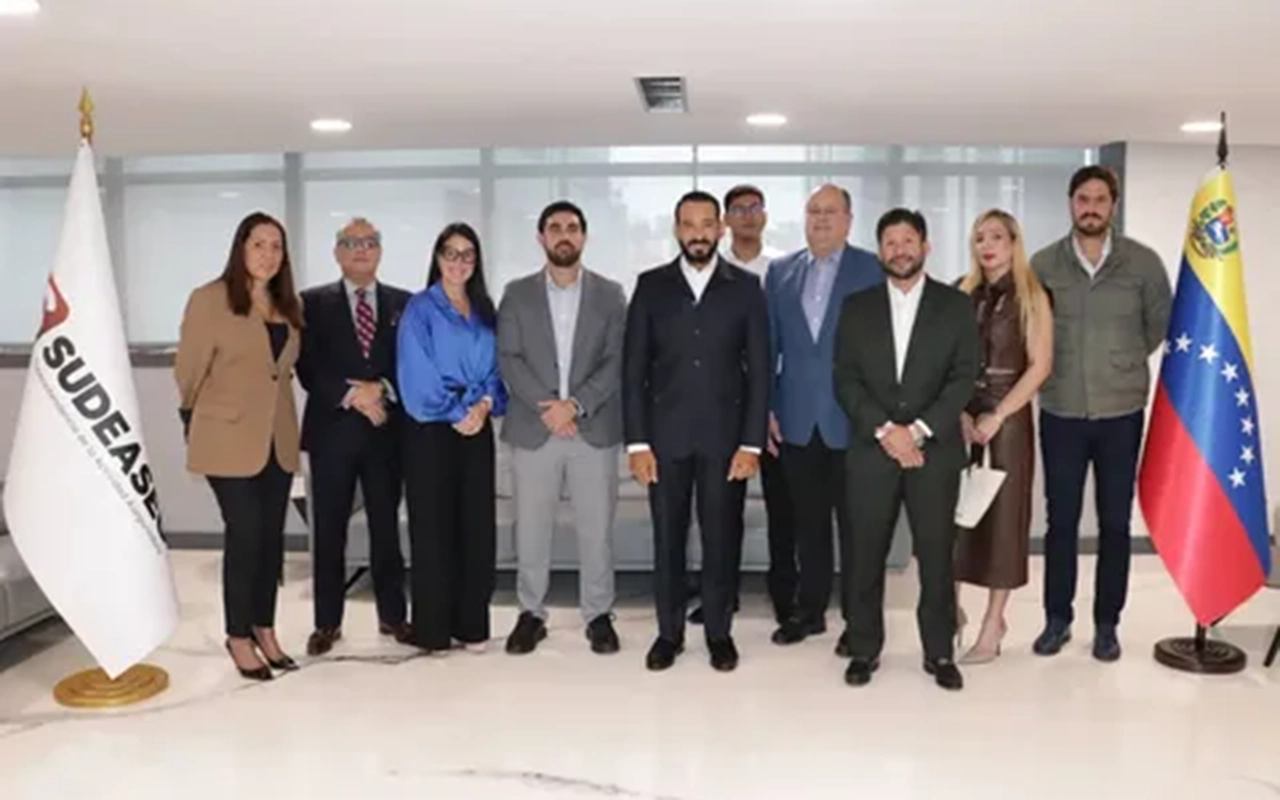
La Sudeaseg sostuvo este martes 8 de septiembre un encuentro estratégico con representantes del sector Insurtech en Venezuela, con el objetivo de conocer los avances tecnológicos aplicados al mercado asegurador y definir acciones conjuntas.
Durante la reunión, la Superintendencia de la Actividad Aseguradora abordó el proceso de modernización de los servicios y herramientas que incorporan las empresas Insurtech. Además, se plantearon estrategias orientadas a fortalecer la confianza de los usuarios.
LEE TAMBIÉN: Cámara de Aseguradores realizará primer encuentro de compliance del sector
El encuentro forma parte de las líneas establecidas en el Plan de Gestión 2026 de la Sudeaseg, que contempla entre sus objetivos impulsar la modernización de los procesos, promover la cultura aseguradora y fortalecer la protección de la ciudadanía.
Tecnología impulsa cambios en el sector asegurador
Las empresas Insurtech han incorporado herramientas tecnológicas en diferentes procesos de la actividad aseguradora. Este desarrollo puede facilitar nuevos modelos de atención y mejorar la gestión de servicios dirigidos a los usuarios.
Durante la reunión, representantes del sector compartieron sus experiencias sobre la aplicación de tecnologías innovadoras en el mercado venezolano. El intercambio permitió conocer las iniciativas que actualmente se desarrollan en el país.
Para el organismo supervisor, estos espacios también permiten identificar oportunidades de cooperación con el sector privado. De esta manera, la innovación tecnológica puede avanzar junto con los objetivos de transparencia y eficiencia planteados para la actividad aseguradora.
Ver esta publicación en Instagram
Una publicación compartida por SUDEASEG Oficial (@sudeasegoficial)
Sudeaseg busca fortalecer la confianza de los usuarios
Otro de los puntos abordados estuvo relacionado con la confianza de la población en el sector asegurador. La Sudeaseg señaló que se acordaron estrategias conjuntas para contribuir a este objetivo.
La confianza representa un elemento relevante para ampliar el acceso a los productos de seguros y fortalecer la relación entre las empresas y los usuarios. En este proceso, la tecnología puede facilitar nuevos canales y herramientas de interacción.
El encuentro también refleja la intención de mantener una comunicación directa entre el ente regulador y las empresas vinculadas con la innovación aseguradora.
La Sudeaseg reiteró que continuará trabajando en la construcción de un mercado asegurador transparente y eficiente. En ese marco, la incorporación de tecnología y el diálogo con el sector Insurtech forman parte de las acciones orientadas a modernizar la actividad en Venezuela.
Síguenos en Instagram

El mercado automotor venezolano muestra señales de recuperación, impulsado por el aumento de las ventas y la incorporación de nuevas marcas. El escenario también puede generar oportunidades para el seguro de vehículos, ante una mayor cantidad de unidades en circulación.
Omar Bautista, presidente de la Cámara de Fabricantes Venezolanos de Productos Automotores (Favenpa), señaló que el sector mantiene una tendencia positiva. El dirigente atribuyó parte de este comportamiento a un mayor acceso al financiamiento.
LEE TAMBIÉN: Tesla Optimus podría plantear nuevos retos para el mercado asegurador
Según Favenpa, el mercado también registró la incorporación de unas 40 nuevas marcas de vehículos. Esta expansión amplía la oferta disponible para los consumidores y diversifica los modelos que podrían entrar al mercado asegurador.
Más vehículos, nuevos retos para los seguros
El crecimiento de las ventas puede ampliar el universo de vehículos que requieren protección patrimonial. En ese contexto, las aseguradoras podrían enfrentar una mayor demanda de pólizas para automóviles y nuevas necesidades de cobertura.
La llegada de distintas marcas también plantea retos relacionados con la disponibilidad de repuestos, costos de reparación y valoración de los vehículos. Estos factores son relevantes para calcular primas y atender posibles siniestros.
Además, una mayor diversidad de modelos exige información actualizada sobre características técnicas, costos y disponibilidad de piezas. Esta información puede contribuir a una evaluación más precisa del riesgo por parte de las compañías de seguros.
Favenpa busca elevar la producción nacional
Aunque el sector registra una recuperación, Favenpa plantea aumentar su capacidad para acercarse a los niveles históricos de 100.000 vehículos anuales. Para alcanzar esa meta, la cámara considera necesario fortalecer las ensambladoras y la industria nacional de autopartes.
Bautista destacó que el incremento de las ventas representa una oportunidad estratégica para el sector. Por ello, Favenpa participa en mesas de trabajo con organismos vinculados con industria, comercio, economía y finanzas.
El fortalecimiento de la producción local también podría favorecer al mercado asegurador. Una mayor disponibilidad de piezas y servicios asociados permitiría mejorar las condiciones para reparar vehículos después de un siniestro.
La evolución del mercado automotor será, por tanto, un elemento a seguir por las aseguradoras. El aumento de unidades, la diversificación de marcas y el desarrollo de la industria nacional pueden modificar progresivamente las necesidades de cobertura en Venezuela.
Síguenos en Instagram

España pidió a la Unión Europea crear un fondo específico para la adaptación al cambio climático y establecer objetivos vinculantes ante el aumento de las pérdidas provocadas por fenómenos meteorológicos extremos.
El Gobierno español estima que los países de la UE acumulan 822.000 millones de euros en pérdidas relacionadas con el cambio climático desde 1980. Además, cerca de una cuarta parte corresponde al período entre 2021 y 2024.
LEE TAMBIÉN: Tesla Optimus podría plantear nuevos retos para el mercado asegurador
La propuesta también plantea nuevas herramientas financieras y aseguradoras para mejorar la capacidad de respuesta ante incendios, sequías, olas de calor y otros eventos extremos.
Reaseguro y bonos de riesgo climático
Entre las iniciativas presentadas por España destaca la creación de un sistema europeo de reaseguro público-privado. El mecanismo tendría como objetivo contribuir a cubrir las pérdidas generadas por fenómenos meteorológicos extremos.
Madrid también propuso desarrollar bonos de riesgo climático, instrumentos destinados a movilizar recursos financieros para afrontar los daños asociados a estos eventos.
Estas medidas podrían abrir nuevas posibilidades para el sector asegurador europeo. La participación pública podría complementar la capacidad de las aseguradoras y reaseguradoras ante siniestros de elevada magnitud.
Para la industria, el desafío está relacionado con la capacidad de absorber pérdidas crecientes y mantener disponibles coberturas para hogares, empresas e infraestructuras expuestas a riesgos climáticos.
Evaluaciones de riesgo entrarían en la planificación
España también planteó realizar evaluaciones de riesgo climático cada cinco años a escala europea, nacional y regional. La intención es incorporar sus resultados en decisiones sobre infraestructura, ordenamiento territorial, inversión y planificación pública.
La propuesta contempla además objetivos de adaptación para sectores como agua, salud, infraestructura, agricultura, pesca, turismo y bosques.
Para el mercado asegurador, disponer de evaluaciones periódicas podría mejorar la identificación de zonas y actividades con mayor exposición. Esto también podría favorecer una gestión más precisa de las condiciones de aseguramiento y reaseguro.
Una estrategia basada en anticipar las pérdidas
España considera que las respuestas posteriores a los desastres ya no son suficientes. Por ello, plantea combinar prevención, financiación y mecanismos de transferencia de riesgos.
La Comisión Europea señaló que los recursos destinados a la adaptación forman parte de las negociaciones presupuestarias de la UE. También indicó que los impuestos sobre beneficios extraordinarios del sector energético corresponden a cada Estado.
El planteamiento español busca que la adaptación avance junto con la reducción de emisiones. Para el sector asegurador, el debate europeo podría marcar una nueva etapa en la gestión de riesgos climáticos, con mayor participación del reaseguro y de instrumentos financieros especializados.
Síguenos en Instagram


Apple presenta iPhone 18 Pro y su primer modelo plegable

Sudeaseg aborda con Insurtech estrategias para modernizar el sector asegurador

Mercado automotor venezolano se recupera y abre oportunidades para los seguros

España propone un fondo climático y un sistema europeo de reaseguro

Tesla Optimus podría plantear nuevos retos para el mercado asegurador

El Niño mantendrá el calor en Venezuela hasta noviembre ¿cómo prevenir sus efectos?

El Niño eleva el riesgo climático y presiona al seguro agrícola

Laser Airlines reactiva vuelos desde Maiquetía y retoma rutas nacionales e internacionales

Calificaciones de riesgo e independencia del oficial de cumplimiento son claves para las empresas

Sociedad Anticancerosa lleva despistajes gratuitos a refugios tras los sismos

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break3 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador1 año atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador1 año atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador1 año atrás
Cómo y dónde donar: centros de acopio para afectados en Mérida