


Mercado Asegurador
¿Las pólizas en Venezuela son más costosas que en otros países?


La Cámara de Aseguradores de Venezuela (CAV) desmintió que las pólizas en Venezuela son más costosas que otros países del globo terráqueo.
La institución recordó que para calcular lo que se conoce como la “prima suficiente” para cubrir los riesgos que correspondan según el tipo de póliza, las aseguradoras en sus estudios actuariales para la determinación de éstas deben tomar en cuenta diversos factores.
Entre estos factores se encuentran las reservas que deben constituirse para a indemnización de los siniestros que ocurran en el futuro; las comisiones; los gastos asociados a la administración de los riesgos cubiertos, como los operativos, de servicios y de nómina; al igual que los tributos establecidos por la legislación del país desde el cual operen.
LEE TAMBIÉN: Mercado asegurador se adecúa al racionamiento eléctrico
De acuerdo con la CAV, en la mayoría de los países donde se comercializan con relativa libertad pólizas de seguros, en particular seguros de salud, como en USA y Europa Occidental, en donde, si bien los productos que ofrecen pueden ser robustos por sus amplias capacidades de aseguramiento, sus primas también son costosas.
“En éstos países se aplica, de forma estricta y generalizada, las figuras del deducible (algunos en montos muy importantes) y el copago, que traen como consecuencia que las empresas de seguros no estén obligadas a indemnizar la totalidad del siniestro, debiendo el asegurado hacerse cargo de una parte del mismo”, señaló la CAV en un comunicado.
Con lo anterior se desmitifica aquello que los seguros en Venezuela son más costosos que en el extranjero.
EL MITO QUE MÁS DIFUNDEN
La Cámara agregó que quizás este es uno de los mitos que se difunden con mayor nivel de desconocimiento de la forma como las aseguradoras, en todo el mundo, establecen las primas a cobrar por los seguros que comercializan.
“Obviamente, esos factores varían mucho de un país a otro, haciendo muy difícil establecer una comparación de este tipo”, aclaró la CAV.
Síguenos en Instagram



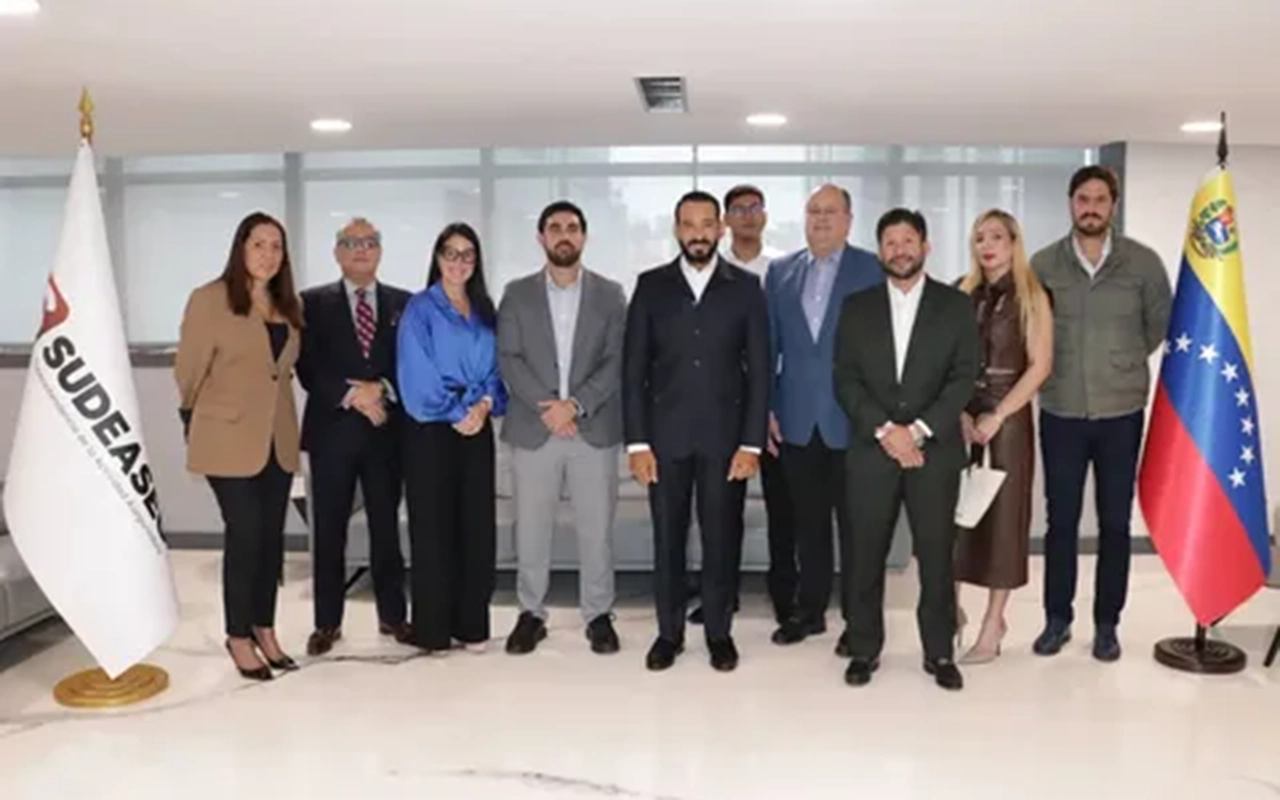
La Sudeaseg sostuvo este martes 8 de septiembre un encuentro estratégico con representantes del sector Insurtech en Venezuela, con el objetivo de conocer los avances tecnológicos aplicados al mercado asegurador y definir acciones conjuntas.
Durante la reunión, la Superintendencia de la Actividad Aseguradora abordó el proceso de modernización de los servicios y herramientas que incorporan las empresas Insurtech. Además, se plantearon estrategias orientadas a fortalecer la confianza de los usuarios.
LEE TAMBIÉN: Cámara de Aseguradores realizará primer encuentro de compliance del sector
El encuentro forma parte de las líneas establecidas en el Plan de Gestión 2026 de la Sudeaseg, que contempla entre sus objetivos impulsar la modernización de los procesos, promover la cultura aseguradora y fortalecer la protección de la ciudadanía.
Tecnología impulsa cambios en el sector asegurador
Las empresas Insurtech han incorporado herramientas tecnológicas en diferentes procesos de la actividad aseguradora. Este desarrollo puede facilitar nuevos modelos de atención y mejorar la gestión de servicios dirigidos a los usuarios.
Durante la reunión, representantes del sector compartieron sus experiencias sobre la aplicación de tecnologías innovadoras en el mercado venezolano. El intercambio permitió conocer las iniciativas que actualmente se desarrollan en el país.
Para el organismo supervisor, estos espacios también permiten identificar oportunidades de cooperación con el sector privado. De esta manera, la innovación tecnológica puede avanzar junto con los objetivos de transparencia y eficiencia planteados para la actividad aseguradora.
Ver esta publicación en Instagram
Una publicación compartida por SUDEASEG Oficial (@sudeasegoficial)
Sudeaseg busca fortalecer la confianza de los usuarios
Otro de los puntos abordados estuvo relacionado con la confianza de la población en el sector asegurador. La Sudeaseg señaló que se acordaron estrategias conjuntas para contribuir a este objetivo.
La confianza representa un elemento relevante para ampliar el acceso a los productos de seguros y fortalecer la relación entre las empresas y los usuarios. En este proceso, la tecnología puede facilitar nuevos canales y herramientas de interacción.
El encuentro también refleja la intención de mantener una comunicación directa entre el ente regulador y las empresas vinculadas con la innovación aseguradora.
La Sudeaseg reiteró que continuará trabajando en la construcción de un mercado asegurador transparente y eficiente. En ese marco, la incorporación de tecnología y el diálogo con el sector Insurtech forman parte de las acciones orientadas a modernizar la actividad en Venezuela.
Síguenos en Instagram

El mercado automotor venezolano muestra señales de recuperación, impulsado por el aumento de las ventas y la incorporación de nuevas marcas. El escenario también puede generar oportunidades para el seguro de vehículos, ante una mayor cantidad de unidades en circulación.
Omar Bautista, presidente de la Cámara de Fabricantes Venezolanos de Productos Automotores (Favenpa), señaló que el sector mantiene una tendencia positiva. El dirigente atribuyó parte de este comportamiento a un mayor acceso al financiamiento.
LEE TAMBIÉN: Tesla Optimus podría plantear nuevos retos para el mercado asegurador
Según Favenpa, el mercado también registró la incorporación de unas 40 nuevas marcas de vehículos. Esta expansión amplía la oferta disponible para los consumidores y diversifica los modelos que podrían entrar al mercado asegurador.
Más vehículos, nuevos retos para los seguros
El crecimiento de las ventas puede ampliar el universo de vehículos que requieren protección patrimonial. En ese contexto, las aseguradoras podrían enfrentar una mayor demanda de pólizas para automóviles y nuevas necesidades de cobertura.
La llegada de distintas marcas también plantea retos relacionados con la disponibilidad de repuestos, costos de reparación y valoración de los vehículos. Estos factores son relevantes para calcular primas y atender posibles siniestros.
Además, una mayor diversidad de modelos exige información actualizada sobre características técnicas, costos y disponibilidad de piezas. Esta información puede contribuir a una evaluación más precisa del riesgo por parte de las compañías de seguros.
Favenpa busca elevar la producción nacional
Aunque el sector registra una recuperación, Favenpa plantea aumentar su capacidad para acercarse a los niveles históricos de 100.000 vehículos anuales. Para alcanzar esa meta, la cámara considera necesario fortalecer las ensambladoras y la industria nacional de autopartes.
Bautista destacó que el incremento de las ventas representa una oportunidad estratégica para el sector. Por ello, Favenpa participa en mesas de trabajo con organismos vinculados con industria, comercio, economía y finanzas.
El fortalecimiento de la producción local también podría favorecer al mercado asegurador. Una mayor disponibilidad de piezas y servicios asociados permitiría mejorar las condiciones para reparar vehículos después de un siniestro.
La evolución del mercado automotor será, por tanto, un elemento a seguir por las aseguradoras. El aumento de unidades, la diversificación de marcas y el desarrollo de la industria nacional pueden modificar progresivamente las necesidades de cobertura en Venezuela.
Síguenos en Instagram

España pidió a la Unión Europea crear un fondo específico para la adaptación al cambio climático y establecer objetivos vinculantes ante el aumento de las pérdidas provocadas por fenómenos meteorológicos extremos.
El Gobierno español estima que los países de la UE acumulan 822.000 millones de euros en pérdidas relacionadas con el cambio climático desde 1980. Además, cerca de una cuarta parte corresponde al período entre 2021 y 2024.
LEE TAMBIÉN: Tesla Optimus podría plantear nuevos retos para el mercado asegurador
La propuesta también plantea nuevas herramientas financieras y aseguradoras para mejorar la capacidad de respuesta ante incendios, sequías, olas de calor y otros eventos extremos.
Reaseguro y bonos de riesgo climático
Entre las iniciativas presentadas por España destaca la creación de un sistema europeo de reaseguro público-privado. El mecanismo tendría como objetivo contribuir a cubrir las pérdidas generadas por fenómenos meteorológicos extremos.
Madrid también propuso desarrollar bonos de riesgo climático, instrumentos destinados a movilizar recursos financieros para afrontar los daños asociados a estos eventos.
Estas medidas podrían abrir nuevas posibilidades para el sector asegurador europeo. La participación pública podría complementar la capacidad de las aseguradoras y reaseguradoras ante siniestros de elevada magnitud.
Para la industria, el desafío está relacionado con la capacidad de absorber pérdidas crecientes y mantener disponibles coberturas para hogares, empresas e infraestructuras expuestas a riesgos climáticos.
Evaluaciones de riesgo entrarían en la planificación
España también planteó realizar evaluaciones de riesgo climático cada cinco años a escala europea, nacional y regional. La intención es incorporar sus resultados en decisiones sobre infraestructura, ordenamiento territorial, inversión y planificación pública.
La propuesta contempla además objetivos de adaptación para sectores como agua, salud, infraestructura, agricultura, pesca, turismo y bosques.
Para el mercado asegurador, disponer de evaluaciones periódicas podría mejorar la identificación de zonas y actividades con mayor exposición. Esto también podría favorecer una gestión más precisa de las condiciones de aseguramiento y reaseguro.
Una estrategia basada en anticipar las pérdidas
España considera que las respuestas posteriores a los desastres ya no son suficientes. Por ello, plantea combinar prevención, financiación y mecanismos de transferencia de riesgos.
La Comisión Europea señaló que los recursos destinados a la adaptación forman parte de las negociaciones presupuestarias de la UE. También indicó que los impuestos sobre beneficios extraordinarios del sector energético corresponden a cada Estado.
El planteamiento español busca que la adaptación avance junto con la reducción de emisiones. Para el sector asegurador, el debate europeo podría marcar una nueva etapa en la gestión de riesgos climáticos, con mayor participación del reaseguro y de instrumentos financieros especializados.
Síguenos en Instagram


Apple presenta iPhone 18 Pro y su primer modelo plegable

Sudeaseg aborda con Insurtech estrategias para modernizar el sector asegurador

Mercado automotor venezolano se recupera y abre oportunidades para los seguros

España propone un fondo climático y un sistema europeo de reaseguro

Tesla Optimus podría plantear nuevos retos para el mercado asegurador

El Niño mantendrá el calor en Venezuela hasta noviembre ¿cómo prevenir sus efectos?

El Niño eleva el riesgo climático y presiona al seguro agrícola

Laser Airlines reactiva vuelos desde Maiquetía y retoma rutas nacionales e internacionales

Calificaciones de riesgo e independencia del oficial de cumplimiento son claves para las empresas

Sociedad Anticancerosa lleva despistajes gratuitos a refugios tras los sismos

Sektor: la app que quiere conectar al mercado asegurador venezolano

Todo lo que deben saber los corredores sobre la publicidad en redes sociales

Mercado asegurador venezolano registra crecimiento pese a desafíos económicos

“Hemos sido pioneros en la incursión de productos orientados hacia la masificación” ft. Humberto Martínez

“El mercado asegurador venezolano está preparado para enfrentar siniestros naturales” ft. Jaime Alurralde

Mercado asegurador venezolano: ¿Qué esperar para 2025?

“El seguro para mascotas va a lograr una penetración interesante en el mercado” ft. Katty Sayago

“¿Por qué se ha permitido que cualquiera pueda montar un toldo para vender pólizas RCV?” ft. Antonio Matheus

“Los seguros de salud son importantes pero también hay que proteger lo que es productivo” ft. Juan Lamanna

“En seguros hay que ser creativo para generar un interés de compra en la población” ft. Guido Peña
-

 Blog de Carlos Eduardo Croes3 años atrás
¿Ya descargaste Threads? Te enseño a usarlo
-

 Date un Break3 años atrás
¿Adicto al pasticho? Los 6 mejores lugares de Caracas
-

 Mercado Asegurador3 años atrás
Ranking de las 10 primeras empresas del mercado asegurador a enero de 2024
-

 Mercado Asegurador1 año atrás
¿Cashea revoluciona el acceso a seguros RCV?
-

 Dinero1 año atrás
¿Es legal referenciar precios en euros? Esto dice la ley y los expertos
-

 Date un Break3 años atrás
La forja de un campeón, la historia de Jem Belcher
-

 Mercado Asegurador1 año atrás
¿Cómo funciona el seguro para vehículos que pueden adquirir los venezolanos para transitar en Cúcuta?
-

 Mercado Asegurador1 año atrás
Cómo y dónde donar: centros de acopio para afectados en Mérida